

Car Insurance: કાર પર ગોળીબાર થાય તો ખર્ચ કોણ ચૂકવશે? શું વીમાનો કલેમ સ્વીકારાશે
ટાઇગર શ્રોફની કાર પર ફાયરિંગની ઘટનાએ કાર વીમાના કવર અંગે સવાલ ઊભો કર્યો છે. ગોળીબારથી વાહનને નુકસાન થાય તો વળતર મળશે કે નહીં, તેનો જવાબ પૉલિસીના પ્રકાર અને શરતો પર આધારિત છે. થર્ડ-પાર્ટી વીમો પોતાની કારને સુરક્ષા આપતો નથી, જ્યારે ઓન-ડેમેજ કવરમાં આવા નુકસાનનો ક્લેમ સ્વીકારાઈ શકે છે.
desk@kuberanowPublished On : 20 Oct 2026
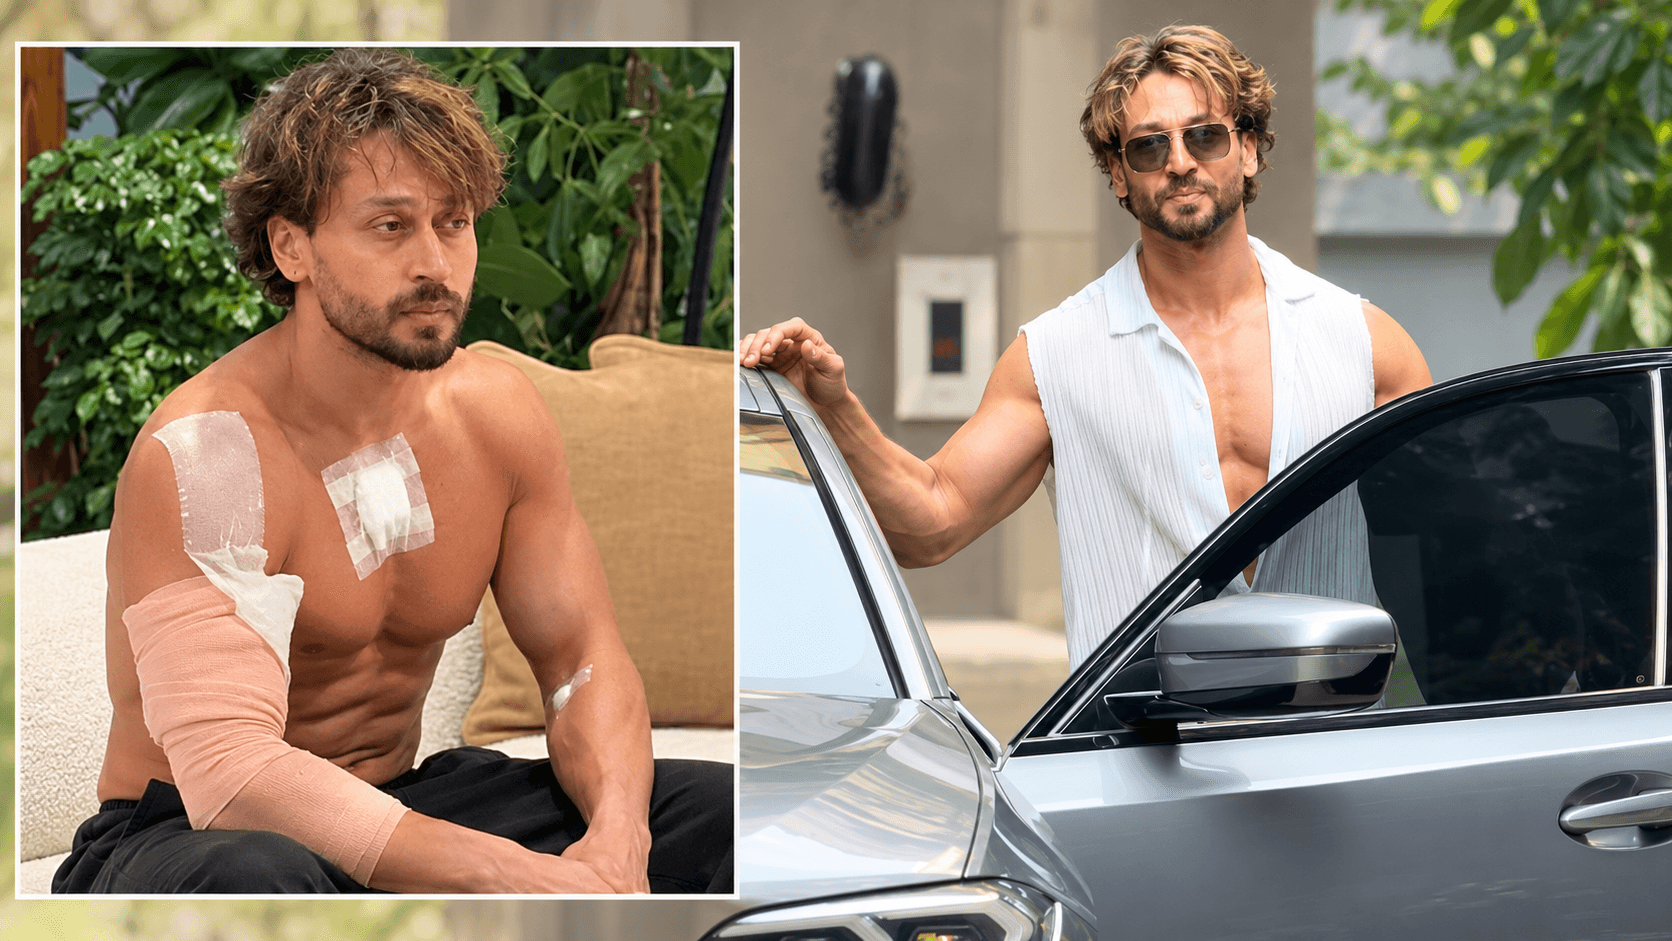
Car Insurance: કારનો વીમો ઉતરાવ્યો છે એટલે કોઈ પણ નુકસાનનો ખર્ચ કંપની ચૂકવી દેશે આ માન્યતા તમારી મુશ્કેલી ઊભી કરી શકે છે. તહેવારોની સિઝનમાં નવી કાર અથવા બાઇક ખરીદવાનો ઉત્સાહ વધે છે. વાહન ખરીદતી વખતે લોકો સામાન્ય રીતે મોડેલ, ફીચર્સ, કિંમત અને લોન પર વધુ ધ્યાન આપે છે, પરંતુ વાહનને અકસ્માત, ચોરી કે કુદરતી આપત્તિથી સુરક્ષિત રાખવા માટે યોગ્ય મોટર ઇન્સ્યોરન્સ પસંદ કરવું પણ એટલું જ મહત્વનું છે. અકસ્માત કે ચોરી ઉપરાંત કાર પર ગોળીબાર થાય અથવા હુમલામાં નુકસાન પહોંચે તો વીમાનું કવર શું કહે છે, તે જાણવું પણ જરૂરી છે. મુંબઈના જુહૂમાં રવિવારે ફૂટબોલ ક્લબમાંથી કારમાં નીકળતી વખતે ટાઇગર શ્રોફ પર થયેલા ફાયરિંગ બાદ આ પ્રશ્ન ઉઠ્યો છે. જો તમારી પાસે મોટર ઈન્સ્યોરન્સ હોય અથવા લેવાનું વિચારી રહ્યાં હોય તો એક વખત વીમા પોલિસીને સમજી લો.
ત્રણ પ્રકારના કાર વીમાનો ફરક સમજો
- ભારતમાં કાર વીમાના મુખ્યત્વે ત્રણ વિકલ્પ છે. થર્ડ-પાર્ટી વીમો તમારા વાહનથી અન્ય વ્યક્તિને થયેલી ઇજા, મૃત્યુ કે મિલકતના નુકસાન સામેની કાયદાકીય જવાબદારી આવરી લે છે. આ કવર ફરજિયાત છે, પરંતુ પોતાની કારના સમારકામનો ખર્ચ ચૂકવતું નથી.
- સ્ટેન્ડઅલોન ઓન-ડેમેજ વીમો પોતાની કારને અકસ્માત, ચોરી, આગ, કુદરતી આફત અને પૉલિસીમાં દર્શાવેલી અન્ય ઘટનાઓથી થતા નુકસાન માટે હોય છે. તેમાં થર્ડ-પાર્ટી જવાબદારી સામેલ નથી; તેના માટે અલગ સક્રિય કવર જરૂરી છે.
- કોમ્પ્રિહેન્સિવ વીમામાં થર્ડ-પાર્ટી અને ઓન-ડેમેજ બંને સુરક્ષા કવચનો સમાવેશ થાય છે. જોકે, તેનો અર્થ અમર્યાદિત કે દરેક સંજોગમાં વળતરની ખાતરી નથી.
ગોળીથી કારને નુકસાન થાય તો?
કોમ્પ્રિહેન્સિવ પૉલિસીના ઓન-ડેમેજ વિભાગ અથવા સ્ટેન્ડઅલોન ઓન-ડેમેજ કવર હેઠળ સમારકામનો ખર્ચ મળી શકે છે. ઘટના પૉલિસીમાં આવરી લેવાયેલા દુર્ભાવનાપૂર્ણ કૃત્ય—‘મેલિશિયસ એક્ટ’—અથવા અન્ય સંબંધિત જોખમ હેઠળ આવે છે કે નહીં તે તપાસવું પડે છે. માત્ર કોમ્પ્રિહેન્સિવ નામ જોઈને ક્લેમ મંજૂર થશે એવું માની શકાય નહીં. બંને પ્રકારના ઓન-ડેમેજ કવરમાં સંબંધિત શરતો અને એક્સક્લૂઝન મહત્વનાં છે.
યુદ્ધ અને રમખાણ અંગે શું ધ્યાન રાખવું?
યુદ્ધ, આક્રમણ અને સૈન્યસંબંધિત ઘટનાઓથી થતા નુકસાન પર સામાન્ય રીતે અપવાદ લાગુ પડે છે. પરંતુ આતંકવાદ દરેક કાર પૉલિસીમાં બાકાત જ હોય એવું નથી. ઉદાહરણ તરીકે, ન્યૂ ઇન્ડિયાના સ્ટેન્ડઅલોન ઓન-ડેમેજ કવરમાં આતંકવાદનો ઉલ્લેખ આવરી લેવાયેલા માનવસર્જિત જોખમોમાં છે. તેથી આ બાબતે પોતાની પૉલિસી તપાસવી જરૂરી છે.
ખરીદી પહેલાં લેખિત જવાબ મેળવો
પૉલિસીના ‘Perils Covered’ અને ‘Exclusions’ વિભાગ વાંચો. ગોળીબાર કે હુમલાથી થતા નુકસાનનું કવર છે કે નહીં, વધારાનું કવર જોઈએ કે નહીં અને ક્લેમ માટે કઈ પ્રક્રિયા અનુસરવાની છે—તે વીમા કંપની પાસેથી લેખિતમાં પૂછો. વ્યાપક કવર માટે પ્રીમિયમ વધુ હોઈ શકે છે, પરંતુ માત્ર કિંમતને બદલે મળતી સુરક્ષા સમજવી વધુ મહત્વપૂર્ણ છે.
યોગ્ય પોલિસી પસંદ કરવી કેમ જરૂરી?
વાહન ખરીદી અને લાંબી મુસાફરી વધતી હોય ત્યારે મોટર ઇન્સ્યોરન્સ માત્ર કાયદાકીય ફરજ નહીં પરંતુ આર્થિક સુરક્ષાનું સાધન પણ બની શકે છે. પોતાની ગાડીનો ઉપયોગ, ડ્રાઇવિંગની ટેવો, મુસાફરી અને જરૂરી કવર ધ્યાનમાં રાખીને યોગ્ય પોલિસી પસંદ કરવાથી અણધાર્યા ખર્ચ સામે મદદ મળી શકે છે.
આ પણ વાંચો: વાહન વીમો લેતા પહેલાં આ જાણો! પ્રકાર, કવરેજ, પ્રીમિયમ અને ફાયદા
આ પણ જુઓ:
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Tags :insuranceCar InsuranceBullet DamageComprehensive InsuranceOwn Damage InsuranceThird Party InsurancePersonal FinanceTiger ShroffMotor Insurancemotorinsurancevehicleinsurance
Share Link


Also Read
EPFO Rules: Down Paymentથી Home Loan સુધી, જાણો EPFO Withdrawalના નિયમો
₹45 લાખથી સસ્તું ઘર હોવા છતાં 5% GST લાગી શકે, કાર્પેટ એરિયાની આ શરત જાણો
મલ્ટી એસેટ્સ ફંડ્સનું છેલ્લા ત્રણ વર્ષમાં 500 ટકા વળતર
હવે PF ઓફિસના ચક્કર કાપવા નહીં પડે! EPFOએ શરૂ કરી નવી સેવા, એક ક્લિક પર તમામ વિગતો

JioBlackRock નવું Gold ETF લાવશે, રૂ. 500થી કરી શકાશે રોકાણ
InsuranceTips: મોટર ઇન્સ્યોરન્સ લેતા પહેલાં શું ચકાસવું જોઇએ?
જીવન વીમો એટલે શું? તમારે જાણવા જેવી તમામ માહિતી