

બેંક ડૂબી જાય કે બંધ થાય તો તમારા પૈસાનું શું થશે? જાણો 90-દિવસના નિયમની સંપૂર્ણ વિગત
જો કોઈ બેંકની નાણાકીય સ્થિતિ બગડે અને RBI તેના પર પ્રતિબંધો લાદે, તો ગ્રાહકોની ₹5 લાખ સુધીની થાપણો DICGC હેઠળ સુરક્ષિત રહે છે. ચોક્કસ શરતો અને ગ્રાહકની સંમતિ બાદ પાત્ર થાપણદારોને મહત્તમ 90 દિવસની અંદર વીમાની રકમ પરત કરવામાં આવે છે.
Kuberanow DeskPublished On : 18 Nov 2026
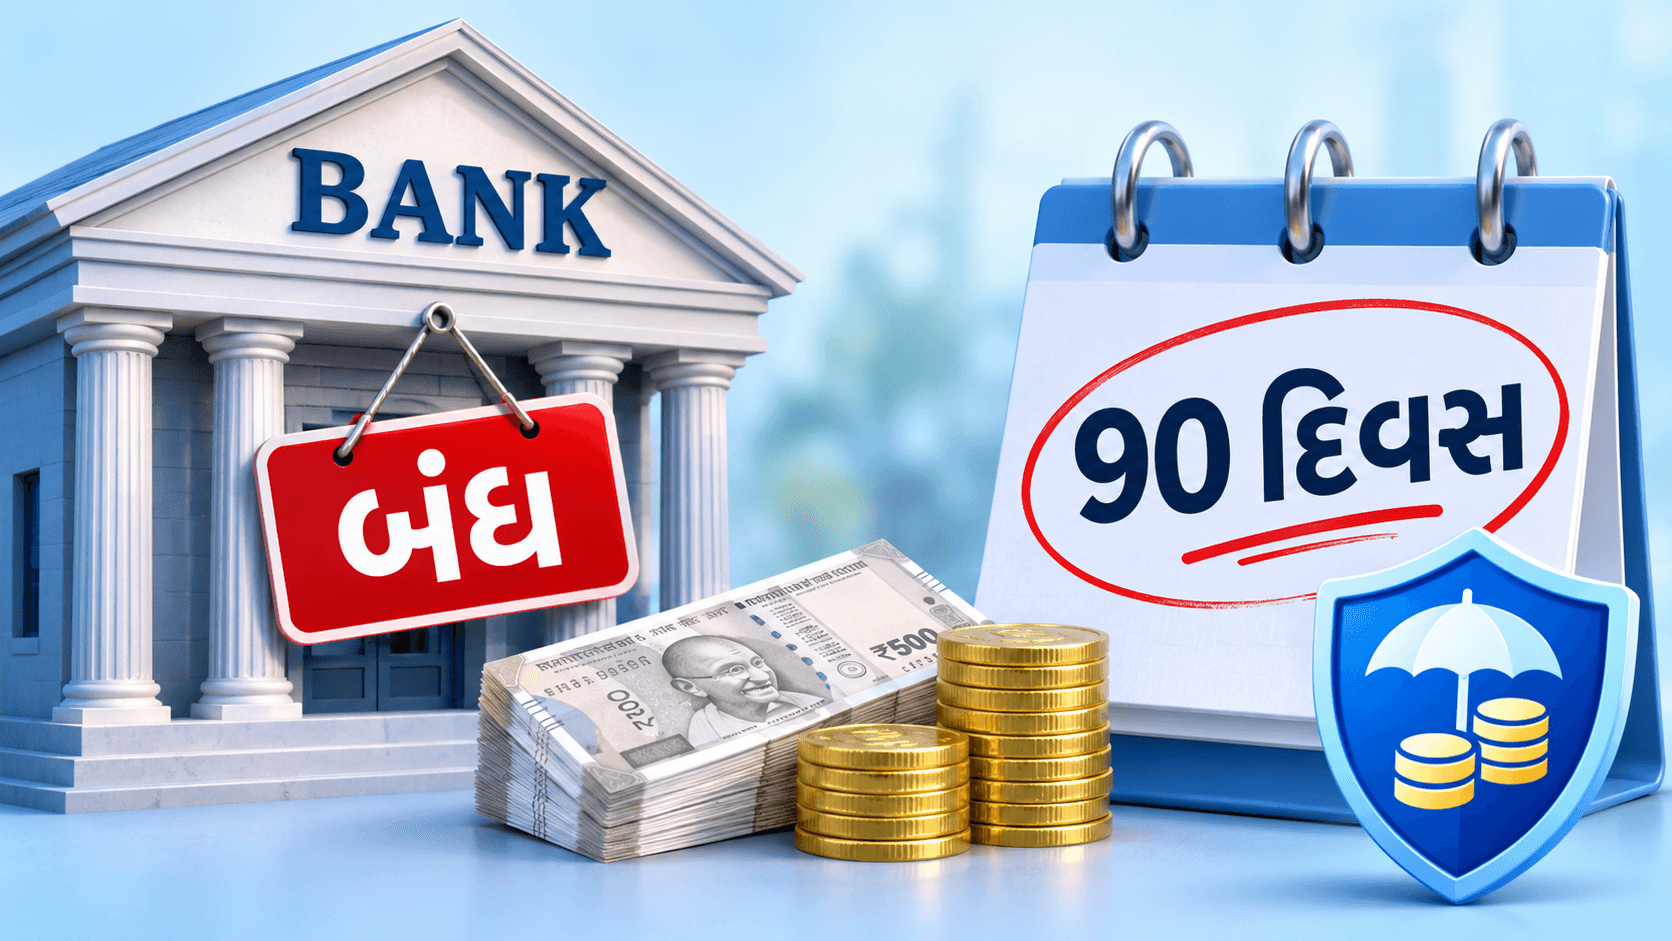
Bank Deposit Insurance: આપણે સૌ આપણી મહેનતની કમાણી સુરક્ષિત રહે તે માટે બેંકમાં જમા કરાવતા હોઈએ છીએ, પરંતુ ક્યારેક મનમાં સવાલ થાય કે જો બેંકની આર્થિક હાલત ખરાબ થાય અને તેને બંધ કરવાનો વારો આવે તો આપણા પૈસાનું શું થશે? શું બધી બચત ડૂબી જશે કે પછી પરત મળશે? આ અંગે રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) એ તેના સત્તાવાર સોશિયલ મીડિયા એકાઉન્ટ પર મહત્વપૂર્ણ જાણકારી શેર કરી છે. ડિપોઝિટ ઇન્શ્યોરન્સ અને ક્રેડિટ ગેરંટી કોર્પોરેશન (DICGC) હેઠળ ગ્રાહકોની થાપણોને ચોક્કસ મર્યાદા સુધી સુરક્ષા પૂરી પાડવામાં આવે છે, જેનાથી મુશ્કેલ સમયમાં થાપણદારોને મોટી રાહત મળે છે.
કેટલી રકમ સુધી મળે છે વીમા સુરક્ષા?
DICGC ના નિયમો મુજબ, કોઈ પણ વીમાકૃત બેંકમાં એક થાપણદારને મહત્તમ ₹5 લાખ સુધીનું વીમા કવરેજ આપવામાં આવે છે. ખાસ વાત એ છે કે આ ₹5 લાખની મર્યાદામાં તમારી મૂળ રકમ (મુદ્દલ) અને તેના પર જમા થયેલા વ્યાજ બંનેનો સમાવેશ થાય છે. જો તમારા ખાતામાં ₹5 લાખથી વધુ રકમ જમા હોય, તો પણ વીમાની મહત્તમ મર્યાદા ₹5 લાખ જ રહે છે. ઉપરાંત, જો તમારું એક જ બેંકની અલગ-અલગ શાખાઓમાં ખાતું હોય, તો દરેક ખાતા માટે અલગ ₹5 લાખ મળતા નથી, પરંતુ સમાન અધિકાર અને ક્ષમતા હેઠળ એક જ બેંકના તમામ ખાતાની કુલ રકમ ગણીને ₹5 લાખની મર્યાદા નક્કી થાય છે.
90 દિવસમાં કેવી રીતે પરત મળે છે પૈસા?
પહેલાના સમયમાં બેંક બંધ થાય ત્યારે કાનૂની પ્રક્રિયા પૂરી થતા વર્ષો નીકળી જતા હતા, પરંતુ DICGC (સુધારા) અધિનિયમ, 2021 (જે 1 સપ્ટેમ્બર, 2021 થી અમલમાં આવ્યો) બાદ આ પ્રક્રિયા ઝડપી બની છે. જ્યારે RBI કોઈ બેંક પર સર્વસમાવેશક નિર્દેશો (AID) હેઠળ ઉપાડના પ્રતિબંધો લાદે છે, ત્યારે મહત્તમ 90 દિવસમાં ચુકવણી કરવાની જોગવાઈ છે. આ પ્રક્રિયા ત્રણ તબક્કામાં વહેંચાયેલી છે:
પ્રથમ 45 દિવસ: બેંક પર AID લાગુ થયાની તારીખથી 45 દિવસની અંદર બેંકે દરેક ગ્રાહકની બાકી થાપણોની વિગતો DICGC ને આપવી પડે છે.
આગામી 30 દિવસ: બેંક તરફથી મળેલી યાદી અને ગ્રાહકની ઓળખ તથા થાપણની વિગતોની DICGC દ્વારા ખરાઈ અને ચકાસણી કરવામાં આવે છે.
છેલ્લા 15 દિવસ: ચકાસણી પૂર્ણ થયા બાદ, પાત્ર અને સંમતિ આપનાર થાપણદારોને વીમાની રકમ સીધી અથવા બેંક મારફતે ચૂકવી દેવામાં આવે છે.
પૈસા પાછા મેળવવા ગ્રાહકોએ શું કરવું પડે?
90 દિવસની સમયમર્યાદા હોવાનો અર્થ એ નથી કે પૈસા આપમેળે તમારા ખાતામાં આવી જશે. જો બેંક પર AID લાગુ થાય, તો ગ્રાહકે સંબંધિત બેંકના CEO અથવા નિયુક્ત વહીવટકર્તાનો સંપર્ક કરવો પડે છે. ત્યાંથી મળતું 'દાવો ઇચ્છા ફોર્મ' (Claim Willingness Form) ભરીને સહી કરવી પડે છે અને તેની સાથે સત્તાવાર રીતે માન્ય ઓળખ દસ્તાવેજો (OVDs) ની પ્રમાણિત નકલો જમા કરાવવી પડે છે. સમયસર આ સંમતિ ફોર્મ અને દસ્તાવેજો આપવાથી જ 90મા દિવસ સુધીમાં ચુકવણી મળવાનું શક્ય બને છે.
શું દરેક બેંક કટોકટીમાં આ નિયમ લાગુ પડે છે?
ના, 90 દિવસમાં પૈસા પરત મળવાનો નિયમ દરેક બેંકિંગ પ્રતિબંધ પર લાગુ પડતો નથી. તેના માટે કેટલીક મહત્વની શરતો પૂરી થવી જરૂરી છે. સૌપ્રથમ તો બેંક DICGC હેઠળ વીમાકૃત હોવી જોઈએ અને RBI એ લાદેલા પ્રતિબંધો DICGC કાયદાની કલમ 18A ના દાયરામાં આવતા હોવા જોઈએ. આ ઉપરાંત બેંકે 45 દિવસમાં ડેટા આપ્યો હોય અને ગ્રાહકે જરૂરી દસ્તાવેજો સાથે સંમતિ આપી હોય તે પણ અનિવાર્ય છે.
બેંકમાં પૈસા જમા કરતા પહેલા રાખો આ સાવચેતી
તમારી બચત સુરક્ષિત રાખવા માટે ખાતું ખોલાવતા પહેલા તપાસી લો કે તમારી બેંક DICGC ની વીમાકૃત બેંકોની યાદીમાં સામેલ છે કે નહીં. એક જ બેંકની વિવિધ શાખાઓમાં કુલ ₹5 લાખ (મુદ્દલ + વ્યાજ) સુધી જ વીમો મળે છે તે ધ્યાનમાં રાખો. જો ક્યારેય બેંક પર પ્રતિબંધ લાગે, તો ગભરાયા વિના બેંક અધિકારીઓનો સંપર્ક કરી ક્લેમ ફોર્મ અને KYC દસ્તાવેજો સમયસર જમા કરાવો, કારણ કે 90-દિવસનો નિયમ માત્ર પાત્ર કેસોમાં જ લાગુ પડે છે અને ત્યારબાદની થાપણો પર સંપૂર્ણ રિફંડની ગેરંટી હોતી નથી.
આ પણ વાંચોઃ લોન લેનારાઓ માટે ઝટકો! RBI 2027 સુધીમાં રેપો રેટમાં 0.75% નો વધારો કરી શકે છે
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Tags :Bank Deposit InsuranceDICGC RulesRBI Guidelines5 Lakh Bank InsuranceBank Failure Refund Process
Share Link


Also Read
લોન લેનારાઓ માટે ઝટકો! RBI 2027 સુધીમાં રેપો રેટમાં 0.75% નો વધારો કરી શકે છે
દરરોજ ₹333 બચાવીને બનાવો ₹17 લાખનું ભંડોળ, જાણો પોસ્ટ ઓફિસની આ ખાસ યોજના
Personal Loan or Credit Card: અચાનક પૈસાની જરૂર પડે તો લોન લેવી કે ક્રેડિટ કાર્ડ વાપરવું
સોનું 25% સસ્તું, છતાં Gold ETFમાં ₹49,399 કરોડનું રોકાણ; રોકાણકારોને કેમ છે ETF પર ભરોસો
સોનું ખરીદતા પહેલા સાવધાન! 81%થી વધુ જ્વેલરી દુકાનોની છેલ્લા 5 વર્ષથી તપાસ નહીં, CAGનો રિપોર્ટ
Gold Loan Boom: સોના સામે લોન લેવાનો ટ્રેન્ડ વધ્યો, આંકડો ₹23.3 લાખ કરોડને પાર
નોકરી છોડ્યા પછી PF ખાતા પર વ્યાજ ક્યારે બંધ થાય છે? જાણો EPF સંબંધિત 8 સૌથી મહત્વપૂર્ણ નિયમો
નવેમ્બરમાં કઈ સરકારી બેંક FD પર આપી રહી છે સૌથી વધુ વ્યાજ? રોકાણ કરતા પહેલા વ્યાજ દર તપાસો