


દર મહિને ₹9,250 ની ગેરંટીડ આવક! પોસ્ટ ઓફિસની આ સ્કીમમાં રોકાણ કરતાં પહેલાં જાણો નિયમો
પોસ્ટ ઓફિસ મંથલી ઈન્કમ સ્કીમ (POMIS) સુરક્ષિત રોકાણ અને નિશ્ચિત વળતર માટેનો શ્રેષ્ઠ વિકલ્પ છે; જાણો વ્યાજદર, ખાતાની મર્યાદા અને નિયમોની સંપૂર્ણ માહિતી.
desk@kuberanowPublished On : 9 Nov 2026
Post Office MIS: આજના સમયમાં શેરબજારમાં ભારે અસ્થિરતા અને વૈશ્વિક અનિશ્ચિતતા જોવા મળી રહી છે. આવા સમયે દરેક સામાન્ય માણસ એવું ઈચ્છે છે કે તેની મહેનતની કમાણી એવી જગ્યાએ રોકવામાં આવે જ્યાં મૂડી ડૂબવાનું કોઈ જોખમ ન હોય અને દર મહિને ગેરંટીડ આવક મળતી રહે. જો તમે પણ આવો જ કોઈ સુરક્ષિત વિકલ્પ શોધી રહ્યા છો, તો ભારત સરકારની 'પોસ્ટ ઓફિસ માસિક આવક યોજના' (POMIS - Post Office Monthly Income Scheme) તમારા માટે એક ઉત્તમ પસંદગી બની શકે છે.
આ એક એવી સુપરહિટ સ્કીમ છે જેમાં બજારના કોઈપણ જાતના જોખમ વિના દર મહિને નિશ્ચિત વળતર મળે છે. જો તમે આ યોજનામાં 15 લાખ રૂપિયાનું રોકાણ કરવાનું આયોજન કરી રહ્યા છો, તો તમને દર મહિને 9250 રૂપિયાની પાકી આવક થઈ શકે છે. જોકે, રોકાણ કરતા પહેલા આ સ્કીમની મર્યાદાઓ, સંયુક્ત ખાતાના નિયમો અને અકાળે પૈસા ઉપાડવાની કડક શરતોને સમજી લેવી ખૂબ જ મહત્વપૂર્ણ છે.
કેવી રીતે થશે દર મહિને 9250 રૂપિયાની કમાણી? ગણિત સમજો
હાલમાં સરકાર દ્વારા પોસ્ટ ઓફિસની આ માસિક આવક યોજના પર 7.4 ટકા લેખે વાર્ષિક વ્યાજ આપવામાં આવે છે, જેની ચુકવણી ખાતાધારકને દર મહિને કરવામાં આવે છે. આ યોજનામાં તમે માત્ર 1000 રૂપિયાથી પણ રોકાણની શરૂઆત કરી શકો છો. આ સ્કીમની સૌથી મોટી વિશેષતા એ છે કે ખાતું ખોલાવતી વખતે જે વ્યાજદર ચાલતો હોય છે, તે સંપૂર્ણ 5 વર્ષના સમયગાળા માટે એકસમાન રહે છે. તેમાં વચ્ચે કોઈ ફેરફાર થતો નથી.
જો તમે 15 લાખ રૂપિયાનું રોકાણ કરો છો, તો 7.4 ટકાના વ્યાજદર મુજબ તમારું એક વર્ષનું કુલ વ્યાજ 1,11,000 રૂપિયા થાય છે. આ રકમને 12 મહિનામાં સમાન રીતે વિભાજિત કરવામાં આવે તો, તમને દર મહિને 9250 રૂપિયાની નિશ્ચિત આવક મળતી રહેશે. આમ, 5 વર્ષના લોક-ઇન સમયગાળા દરમિયાન તમે માત્ર વ્યાજમાંથી જ કુલ 5.55 લાખ રૂપિયાની કમાણી કરી લેશો. પાકતી મુદતે (5 વર્ષ પૂરા થતાં) તમારા મૂળ 15 લાખ રૂપિયા પણ તમને પૂરેપૂરા સુરક્ષિત પરત મળી જશે.
શું કોઈ એક વ્યક્તિ 15 લાખ જમા કરાવી શકે છે?
આનો સીધો જવાબ છે - ના! આ યોજનામાં કોઈ એક સિંગલ ખાતાધારક માટે રોકાણની મહત્તમ મર્યાદા 9 લાખ રૂપિયા નક્કી કરવામાં આવી છે. જો તમારે 15 લાખ રૂપિયા જમા કરાવીને તેનો પૂરેપૂરો લાભ લેવો હોય, તો તમારે 'જોઈન્ટ એકાઉન્ટ' (સંયુક્ત ખાતું) ખોલાવવું પડે. સંયુક્ત ખાતામાં વધુમાં વધુ 3 પુખ્ત વયના લોકો જોડાઈ શકે છે અને તેમાં મહત્તમ 15 લાખ રૂપિયા સુધીનું જ રોકાણ કરી શકાય છે. ખાસ યાદ રાખો કે આ મર્યાદા પ્રતિ વ્યક્તિ નક્કી કરાયેલી છે, પ્રતિ એકાઉન્ટ નહીં. તમે જુદી જુદી પોસ્ટ ઓફિસમાં અલગ અલગ ખાતાં ખોલાવીને પણ તમારી 9 લાખની વ્યક્તિગત મર્યાદાને ઓળંગી શકતા નથી. સંયુક્ત ખાતામાં બધા ખાતાધારકોનો હિસ્સો સમાન માનવામાં આવે છે.
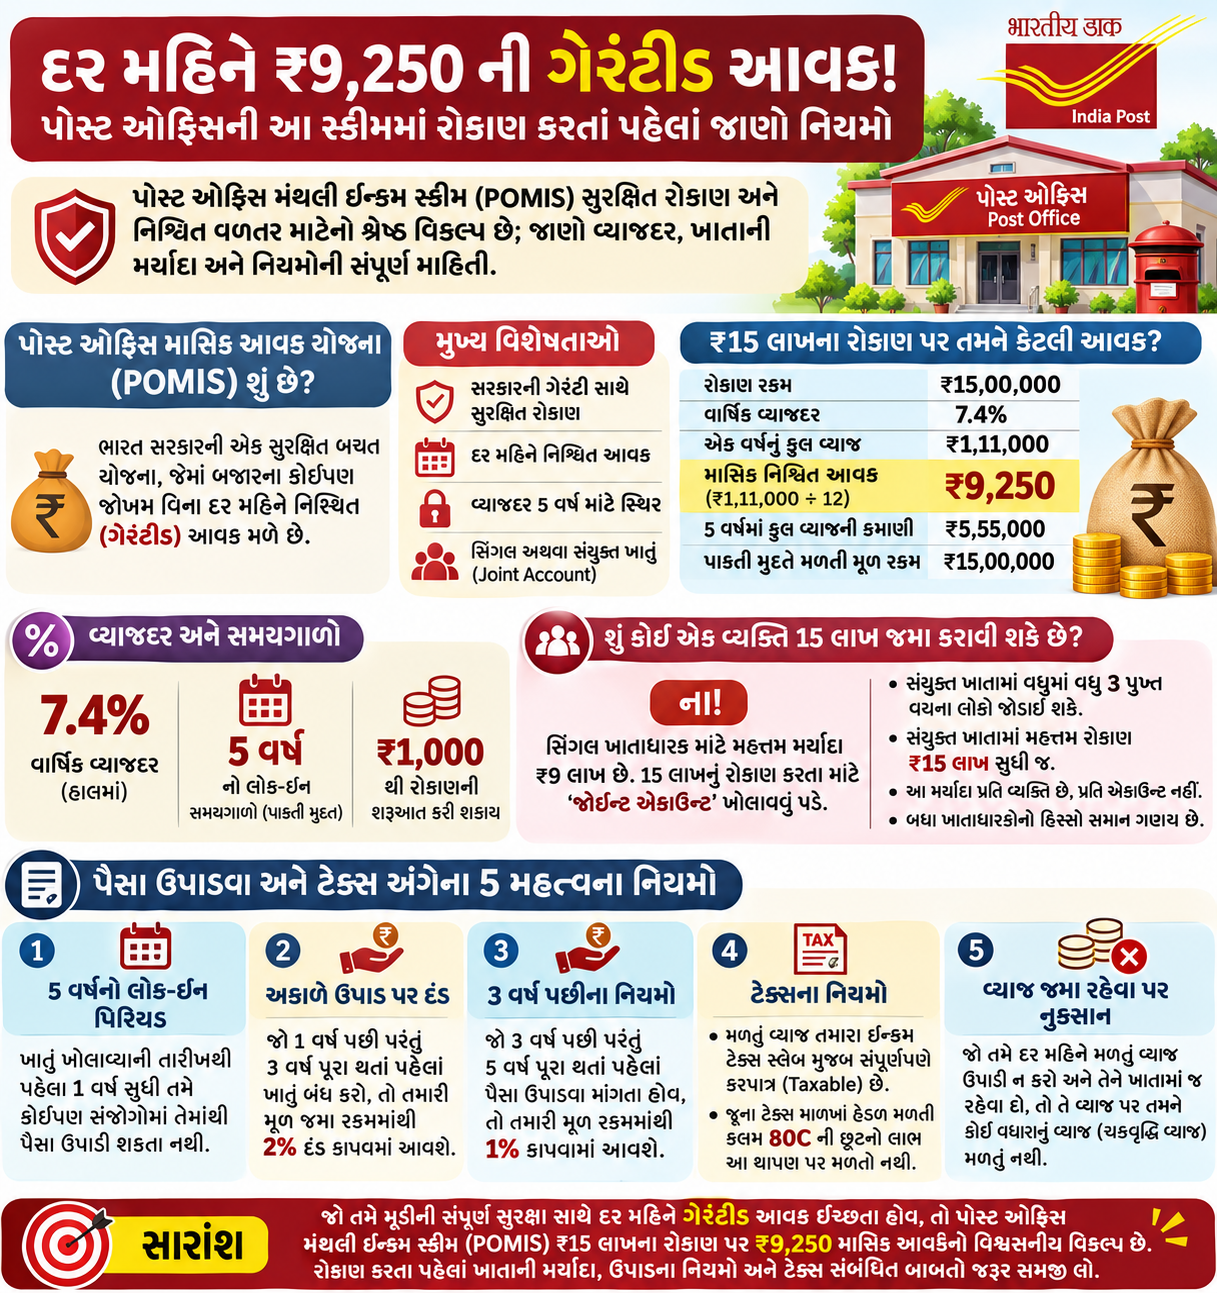
પૈસા ઉપાડવા અને ટેક્સ અંગેના 5 મહત્વના નિયમો
5 વર્ષનો લોક-ઇન પિરિયડ: આ યોજના 5 વર્ષની પાકતી મુદત (Maturity) ધરાવે છે. ખાતું ખોલાવ્યાની તારીખથી પહેલા 1 વર્ષ સુધી તમે કોઈપણ સંજોગોમાં તેમાંથી પૈસા ઉપાડી શકતા નથી.
અકાળે ઉપાડ પર દંડ: જો કોઈ કારણસર તમારે 1 વર્ષ પછી પરંતુ 3 વર્ષ પૂરા થતાં પહેલાં ખાતું બંધ કરવું પડે, તો તમારી મૂળ જમા રકમમાંથી 2 ટકા દંડ કાપીને બાકીના પૈસા પરત આપવામાં આવશે.
3 વર્ષ પછીના નિયમો: જો તમે 3 વર્ષ પછી પરંતુ 5 વર્ષ પૂરા થતાં પહેલાં પૈસા ઉપાડવા માંગતા હોવ, તો તમારી મૂળ રકમમાંથી 1 ટકા કાપવામાં આવશે.
ટેક્સના નિયમો: માસિક આવક યોજનામાંથી મળતું વ્યાજ તમારા ઈન્કમ ટેક્સ સ્લેબ મુજબ સંપૂર્ણપણે કરપાત્ર (Taxable) ગણાય છે. આ ઉપરાંત, જૂના ટેક્સ માળખા હેઠળ મળતી કલમ 80C ની છૂટનો લાભ પણ આ થાપણ પર મળતો નથી.
વ્યાજ જમા રહેવા પર નુકસાન: આ યોજનાનો મુખ્ય ઉદ્દેશ્ય લોકોને નિશ્ચિત માસિક આવક પૂરી પાડવાનો છે, સંપત્તિ વધારવાનો કે મૂડી વૃદ્ધિનો નથી. જો તમે દર મહિને મળતા વ્યાજનો ઉપાડ ન કરો અને તેને તમારા ખાતામાં જ પડ્યું રહેવા દો, તો તે વ્યાજ પર તમને કોઈ વધારાનું વ્યાજ (ચક્રવૃદ્ધિ વ્યાજ) મળતું નથી.
આ પણ વાંચોઃ બેંક ઓફ બરોડા FD વ્યાજ દરોમાં મોટો ફેરફાર: 1 વર્ષના રોકાણ પર કેટલું મળશે વળતર?
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read
શેરબજારમાં ઘટાડો થાય તો PF ના રૂપિયા ડૂબી શકે? જાણો EPFO ક્યાં અને કેવી રીતે રોકે છે પૈસા
ગ્રેચ્યુઇટી ગણતરી: જો તમારો પગાર ₹60,000 છે તો 10 વર્ષની નોકરી પછી કેટલા રૂપિયા મળશે?
RBI Alert: 1 જાન્યુઆરીથી જૂની ચેકબુક બંધ થશે? જાણો RBIએ શું કહ્યું?
બેંક ઓફ બરોડા FD વ્યાજ દરોમાં મોટો ફેરફાર: 1 વર્ષના રોકાણ પર કેટલું મળશે વળતર?
SIP Calculator: 30 વર્ષમાં ₹1 કરોડ ભેગા કરવા મહિને કેટલું રોકાણ કરવું પડે? સમજો આખું ગણિત
Post Office vs SBI RD: દર મહિને ₹10,000 જમા કરવા પર 10 વર્ષમાં ક્યાં મળશે વધુ વ્યાજ?
NPSના રોકાણકારો ધ્યાન આપો! 1 ડિસેમ્બરથી લાગુ થશે આ નવા નિયમો
દિવાળીએ ₹1,000 ની SIP: 10 વર્ષમાં બાળક માટે કેટલું મોટું ફંડ બનશે? જુઓ ગણતરી