

બોન્ડ યીલ્ડમાં ઉછાળો કેમ? ફેડની નીતિથી ભારત માટે શું બદલાશે?
અમેરિકામાં બોન્ડ યીલ્ડ વધતા RBI સામે ઊભા થયા પડકારો, AI બૂમથી બદલાઈ રહ્યું છે બોન્ડ માર્કેટનું ગણિત, જાણો ગોલ્ડ-બોન્ડ-ડોલર પર અસર
desk@kuberanowPublished On : 2 Oct 2026

વૈશ્વિક સ્તરે બોન્ડ યીલ્ડમાં સતત વધારો જોવા મળી રહ્યો છે અને છેલ્લા કેટલાક અઠવાડિયામાં તેમાં વધુ ઉછાળો આવ્યો છે. પરિણામે ઊર્જા બજાર પર ફરીથી દબાણ ઊભું થયું છે અને મુખ્ય વિકસિત દેશોની સેન્ટ્રલ બેન્કોએ આકરું હોકિશ વલણ અપનાવ્યું છે. ઉદાહરણ તરીકે, યુએસ ફેડરલ રિઝર્વે તાજેતરમાં તેની કડકાઈના સ્તરથી બજારોને આશ્ચર્યમાં મૂકી દીધા છે. જોકે, મૂળભૂત રીતે જોઈએ તો, અમેરિકાનો નોમિનલ ગ્રોથ રેટ મજબૂત રહ્યો છે અને તે ફરીથી વેગ પકડી રહ્યો છે. વર્તમાન ઊર્જા સંકટ વચ્ચે પણ આ વૃદ્ધિ નોંધપાત્ર છે, જે મોટાભાગે AI ઇન્ફ્રાસ્ટ્રક્ચર પાછળ ખાનગી મૂડીખર્ચને આભારી છે. તેથી, ફેડરલ રિઝર્વને હાલ પૂરતી કોમોડિટીના આંચકાથી ડિમાન્ડ તૂટવાની ચિંતા કરવાની જરૂર નથી, પરંતુ તે સંપૂર્ણપણે ફુગાવાના લક્ષ્યાંક પર ધ્યાન કેન્દ્રિત કરી શકે છે, જ્યાં તે છેલ્લા પાંચ કરતાં વધુ વર્ષોથી તેના લક્ષ્યાંક ચૂકી ગઈ છે. વધુમાં, માંગની મજબૂત પરિસ્થિતિઓને કારણે કંપનીઓ વધેલા ઇનપુટ ખર્ચનો બોજ ગ્રાહકો પર સરળતાથી નાંખી શકે તેવી શક્યતા વધી ગઈ છે. ફુગાવાનો અન્ય એક સંભવિત સ્ત્રોત અમેરિકામાં લેબર માંગમાં પુનઃ વધારો હોઈ શકે છે, જ્યારે પુરવઠો અત્યંત મર્યાદિત છે. આ શરૂઆતી તબક્કો છે, છતાં તે વેતન વૃદ્ધિમાં પણ પ્રતિબિંબિત થવા લાગે છે કે નહીં તે જોવાનું રહેશે. જો આવું થશે, તો તે અમેરિકામાં ફુગાવા અને નાણાં નીતિ પર વધારાના દબાણનું કારણ બનશે.
આ ઉપરાંત, વૈશ્વિક યીલ્ડ પર બીજું દબાણ બોન્ડ્સના વધતા સપ્લાયનું છે. ગયા વર્ષ સુધી વિકસિત બજારોની ઊંચી રાજકોષીય ખાધ બોન્ડ્સ માટે મુખ્ય પરિબળ હતી, જ્યારે હવે AI કેપેક્સ માટે ડેટ દ્વારા થતું ભંડોળ નિર્માણ મહત્વનું પરિબળ છે.
નીચેનો ચાર્ટ બે મહત્વના મુદ્દાઓ દર્શાવે છે – એક મધ્યમ ગાળાનો અને બીજો ટૂંકા ગાળાનો:
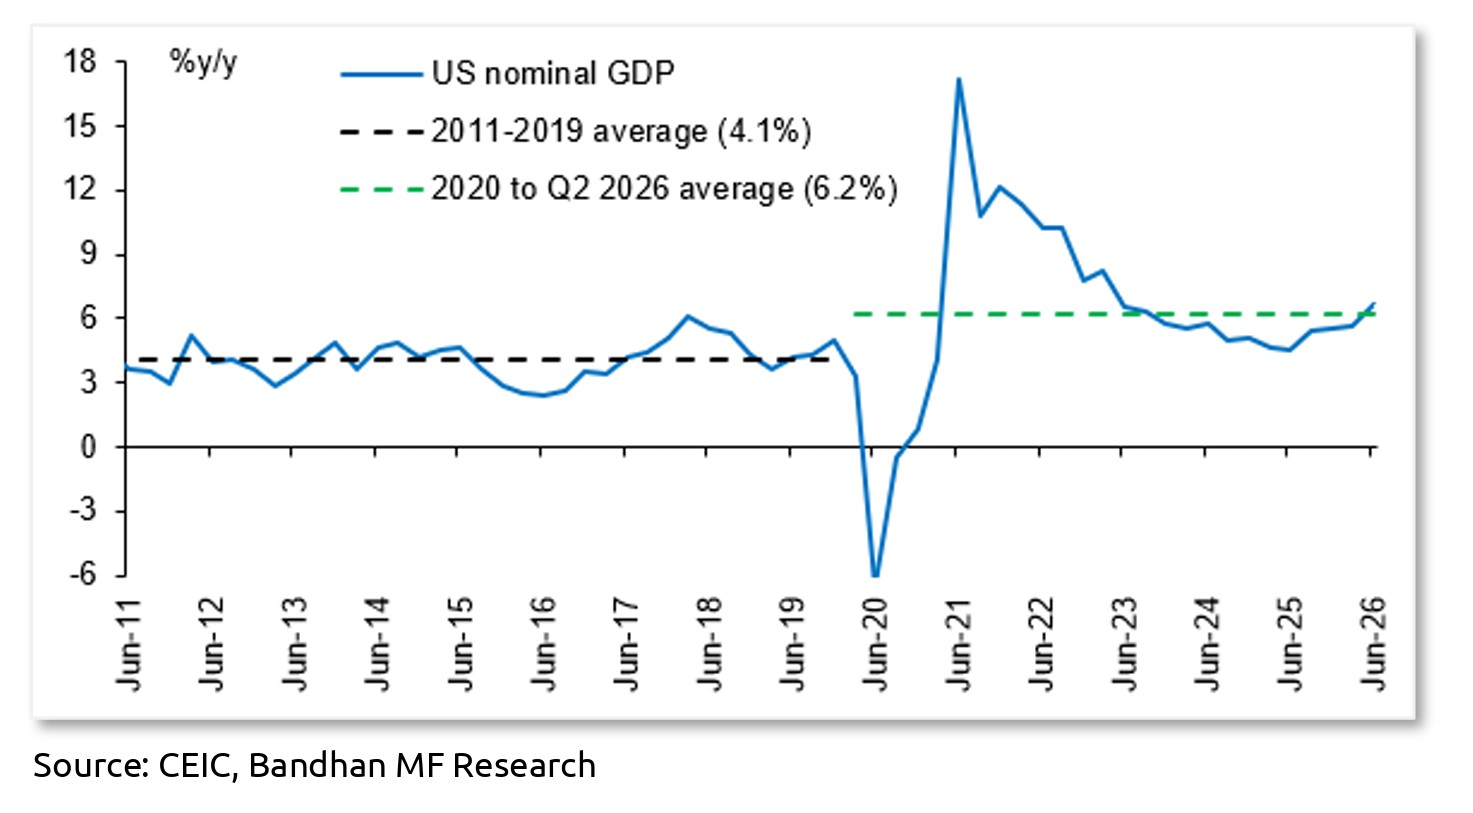
ચાર્ટમાં જોઈ શકાય છે તેમ, યુએસ નોમિનલ જીડીપી વૃદ્ધિ દર ૨૦૧૧થી ૨૦૧૯ દરમિયાન સરેરાશ ૪.૧% હતો. તે વધીને ૨૦૨૦ થી ૨૦૨૬ સુધીમાં ૬.૨% થયો છે. ચાર્ટમાં પાછળના સમયમાં કોરના મહામારી દરમિયાનનો ઘટાડો અને ત્યારબાદની રિકવરી બંને જોવા મળે છે. કોરોના મહામારી પછીના ગ્રોથ બૂસ્ટનો પહેલો હિસ્સો આક્રમક ફિસ્કલ છૂટછાટ અને ખૂબ જ સહાયક નાણાં નીતિમાંથી આવ્યો હતો, જ્યારે અત્યારે ફિસ્કલ સ્થિતિ હજુ પણ પ્રમાણમાં હળવી હોવા છતાં હવે તે AI સંબંધિત ખાનગી કેપેક્સ વૃદ્ધિ તરફ વળ્યો છે, જે ટૂંકા ગાળાના મુદ્દા તરફ દોરી જાય છે: કોરોના મહામારી પછીનું પ્રોત્સાહન ઘટતાં ૨૦૨૩-૨૫ દરમિયાન નોમિનલ ગ્રોથ રેટ ઘટવા લાગ્યો હતો. જોકે, AI કેપેક્સ તરફથી નવા ગ્રોથ ડ્રાઇવર્સ ઉભરવાની સાથે, ૨૦૨૬ દરમિયાન તે ફરી વધી રહ્યો છે. વાસ્તવમાં, સમકાલીન અને ભવિષ્યલક્ષી સંકેતો વધુ આર્થિક મજબૂતી તરફ ઈશારો કરી રહ્યા છે, જેમાં લેબર ડિમાન્ડ પરની અસર પણ સામેલ છે.
આગળનો મુદ્દો એ છે કે, બોન્ડ યીલ્ડમાં તાજેતરનો વધારો બજારમાં ફુગાવાની ચિંતા વધવાને કારણે નથી, પરંતુ મોટાભાગે 'રિયલ યીલ્ડ' એટલે કે વાસ્તવિક વળતર વધવાને કારણે છે, જે નીચેના ચાર્ટમાં દર્શાવવામાં આવ્યું છે.
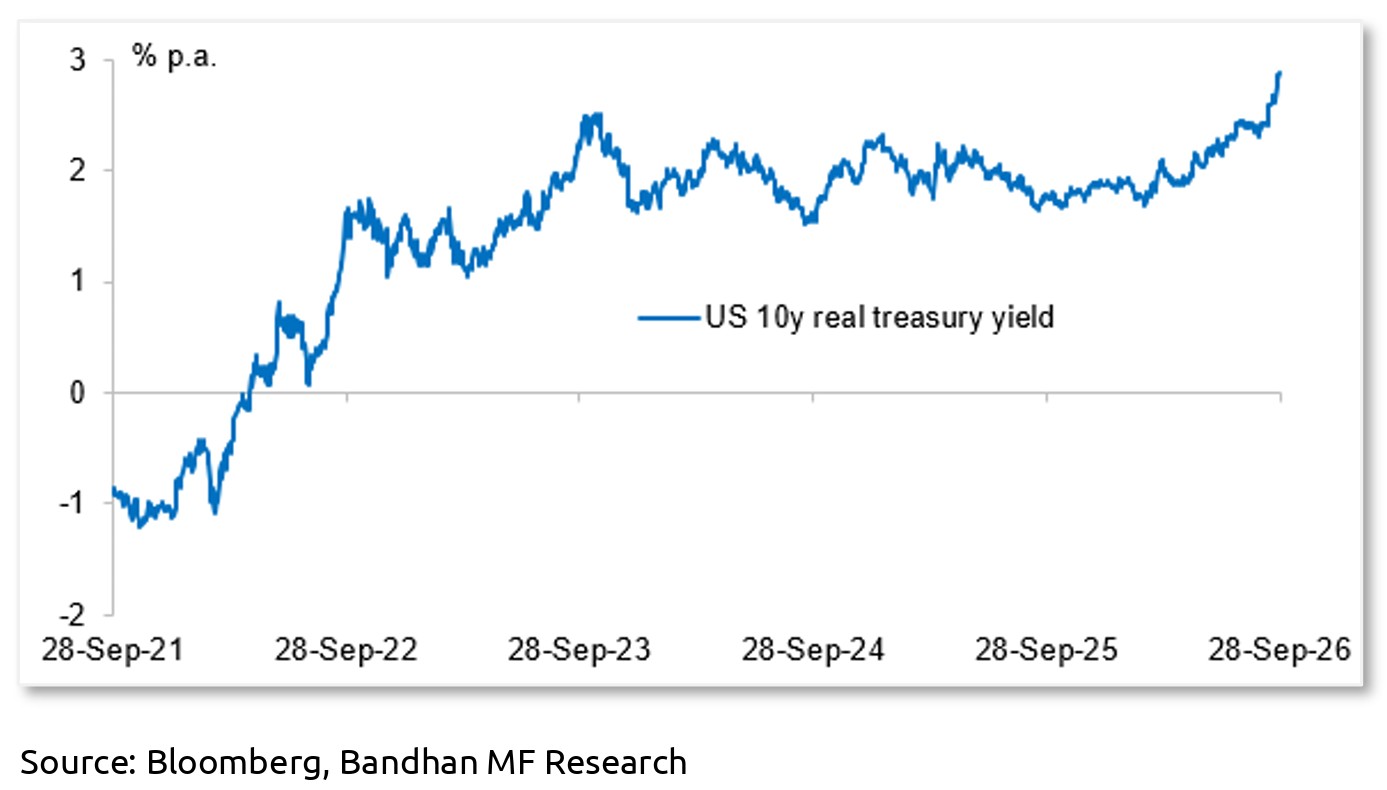
આ બાબાત સામાન્ય માન્યતાથી વિપરિત છે, જેમાં એવું માનવામાં આવતું હતું કે અમેરિકા તેની જંગી રાજકોષીય ખાધને સંભાળવા માટે તેના બોન્ડ્સ પર રિયલ યીલ્ડ નીચી રાખવાનું લક્ષ્ય રાખશે. નિષ્પક્ષ રીતે કહીએ તો, યુએસ સરકારના પ્રયાસો છતાં ઊંચું રિયલ યીલ્ડ જોવા મળી શકે છે. જોકે, હકીકત એ છે કે વાસ્વતવિક વળતર વધારવું પડ્યું છે. આ બાબત અગાઉ જણાવેલા બે મુદ્દાઓ સાથે જોડાયેલી છે: આર્થિક વૃદ્ધિ દર ઊંચો છે અને વૈશ્વિક મૂડી માટેની સ્પર્ધા વધુ તીવ્ર બની છે – આ બંને બાબતો સૂચવે છે કે રિયલ યીલ્ડ ઊંચું હોવું જરૂરી છે. વધુમાં, જ્યાં સુધી ઊંચું યીલ્ડ વ્યાપક આર્થિક નુકસાન પહોંચાડતું નથી, ત્યાં સુધી બજાર માટે આ યીલ્ડ પર મર્યાદા (સીલિંગ) મૂકવાનું કોઈ કારણ નથી. આ મુદ્દા પર, હાઉસિંગ સેક્ટરની સરખામણીમાં AI કેપેક્સ પર વ્યાજ દરોની સંવેદનશીલતા અત્યાર સુધી ઓછી દેખાઈ રહી છે. આથી, યુએસનું સ્થિર હાઉસિંગ માર્કેટ અને વધતો એકંદર આર્થિક વૃદ્ધિ દર સાથે અસ્તિત્વમાં જોવા મળી રહ્યા છે.
આગળનો મુદ્દો ફેડ સાથે સંબંધિત છે. છેલ્લી FOMC બેઠક પછી બજારે એ શંકા દૂર કરી દીધી છે કે ફેડ તેના ફુગાવાના લક્ષ્યોને પૂર્ણ કરવા માટે વિશ્વસનીય રહેશે નહીં. આનાથી વધુ ૭૫ થી ૧૦૦ બેસિસ પોઈન્ટ્સ (bps) ના રેટ હાઈકની અપેક્ષાઓ બંધાઈ છે, જે સુધારેલા કહેવાતા 'ડોટ પ્લોટ્સ' દર્શાવે છે તેના કરતાં ઘણી વધારે છે. આના વિવિધ કારણો હોઈ શકે છે : ૧. બજારના ભાવ ટેઇલ ઇવેન્ટની સંભાવનાઓને પણ પ્રતિબિંબિત કરે છે જે સરેરાશમાં સમાવિષ્ટ હોય છે, ૨. ફેડ ચેરમેન ડોટ પ્લોટ્સ અથવા અનુમાનો આપવામાં માનતા નથી, જેના કારણે બજાર સામાન્ય રીતે ડોટ પ્લોટ્સને ઓછું મહત્વ આપે છે, ૩. ફુગાવા પ્રત્યે ફેડની પ્રતિબદ્ધતા, ચાલુ આર્થિક મજબૂતી અને કોમોડિટીના ભાવ આંચકાના કારણે બજાર માને છે કે FOMC સભ્યો હાલમાં જે અંદાજ લગાવી રહ્યા છે તેના કરતાં વધુ વ્યાજદરમાં વધારાની જરૂર પડશે.
ઉપરોક્ત બાબતોને આધારે, નીચેના ચાર્ટમાં દર્શાવ્યા મુજબ યુએસ યીલ્ડ કર્વ ફરીથી ફ્લેટ થઈ રહ્યો છે.
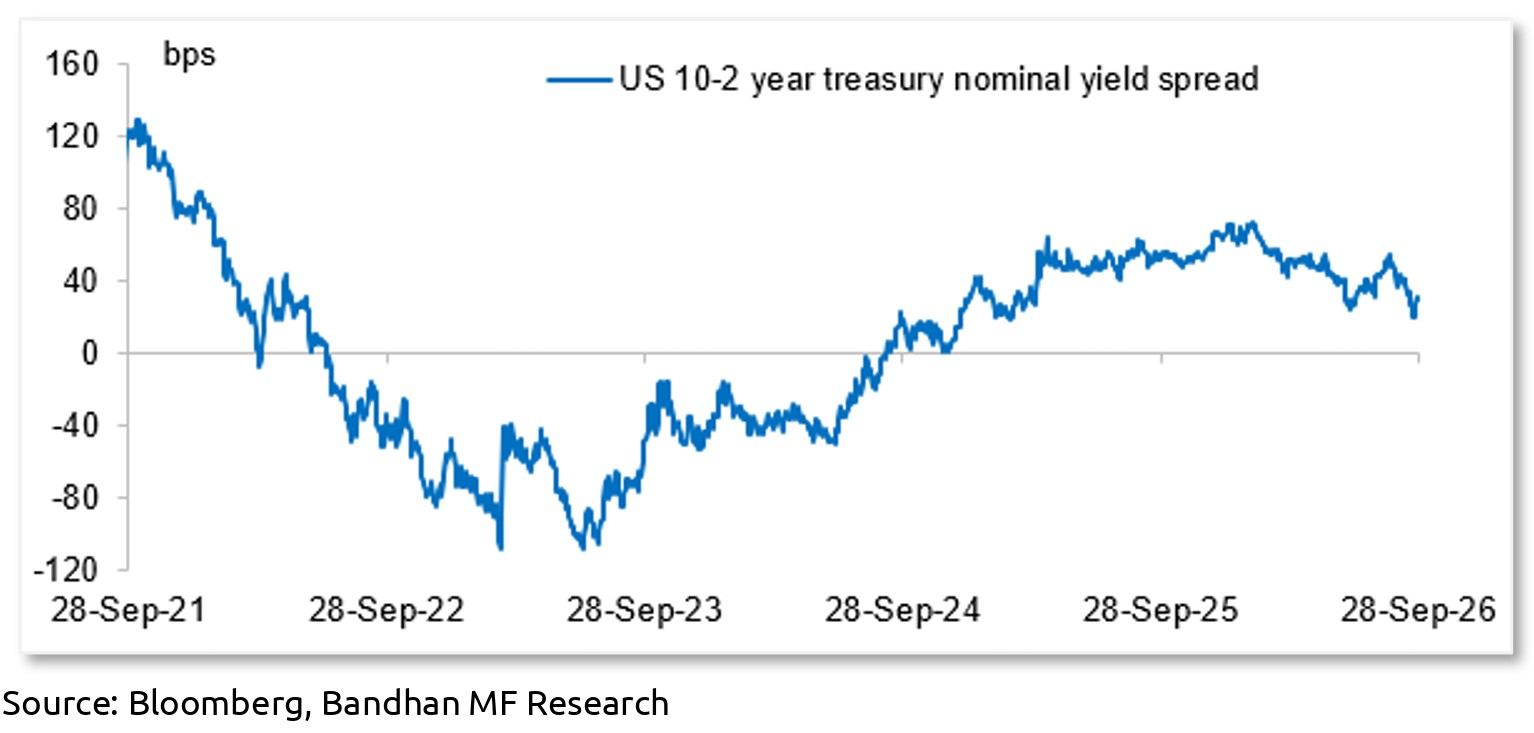
પરંપરાગત રીતે, કર્વનું ફ્લેટ થવું અને આખરે ઇનવર્ટ (ઊલટો) થવું એ નબળા આર્થિક વિકાસનું સંકેત માનવામાં આવે છે. જોકે, ચાર્ટ બતાવે છે તેમ, આ સંકેત તાજેતરમાં ૨૦૨૨-૨૩ દરમિયાન નિષ્ફળ ગયો હતો. ઉપરાંત, કર્વ હાલ ઇનવર્ટ થવાથી ઘણો દૂર છે. હાલ પૂરતા અમે અને બજાર સમકાલીન ડેટા દ્વારા વધુ સંચાલિત છીએ, જે યુએસ આર્થિક પ્રવૃત્તિમાં સતત પ્રવેગ સૂચવે છે.
વધતી રિયલ યીલ્ડ, મજબૂત આર્થિક પ્રવૃત્તિ અને ફેડની પુનઃસ્થાપિત વિશ્વસનીયતાના આધારે, નીચેના ચાર્ટમાં જોવાય છે તેમ ડૉલર ઇન્ડેક્સ ફરી વધી રહ્યો છે.
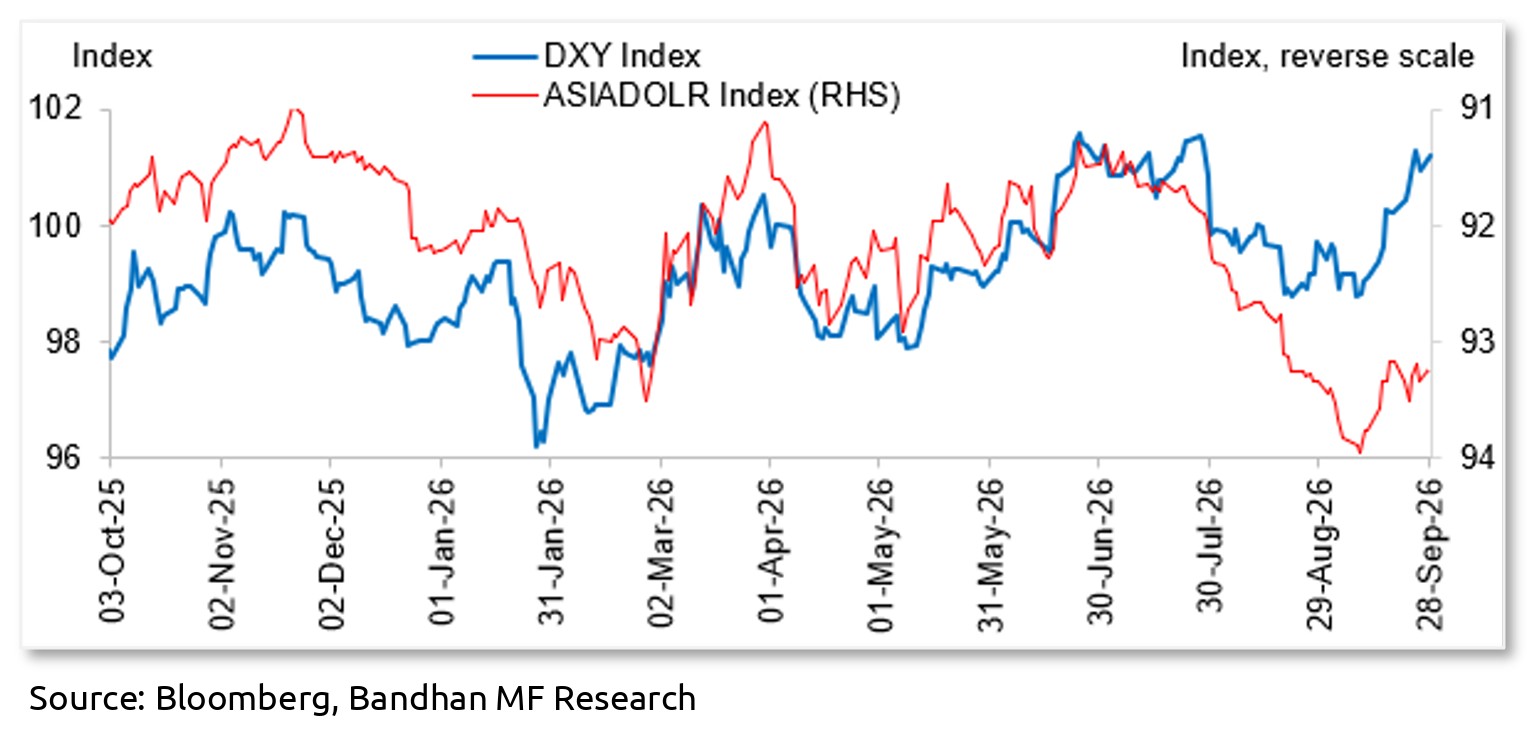
નેટ એનર્જી આયાતકાર અને ચાલુ ખાતાની ખાધ ધરાવતા ભારત જેવા ઉભરતા બજારો માટે આ પરિસ્થિતિ વધુ મુશ્કેલ બનાવે છે. તાજેતરના FCNR પ્રવાહોએ ટૂંકા ગાળાનો ટેકો પૂરો પાડ્યો છે, છતાં અત્યંત હોકિશ વૈશ્વિક વાતાવરણની અવગણના કરી શકાય નહીં. RBIએ અત્યાર સુધી લિક્વિડિટી પૂરતી રાખી છે અને ખૂબ જ શાંત કોર ફુગાવાને આધાર બનાવીને રેપો રેટમાં ફેરફાર કર્યો નથી.
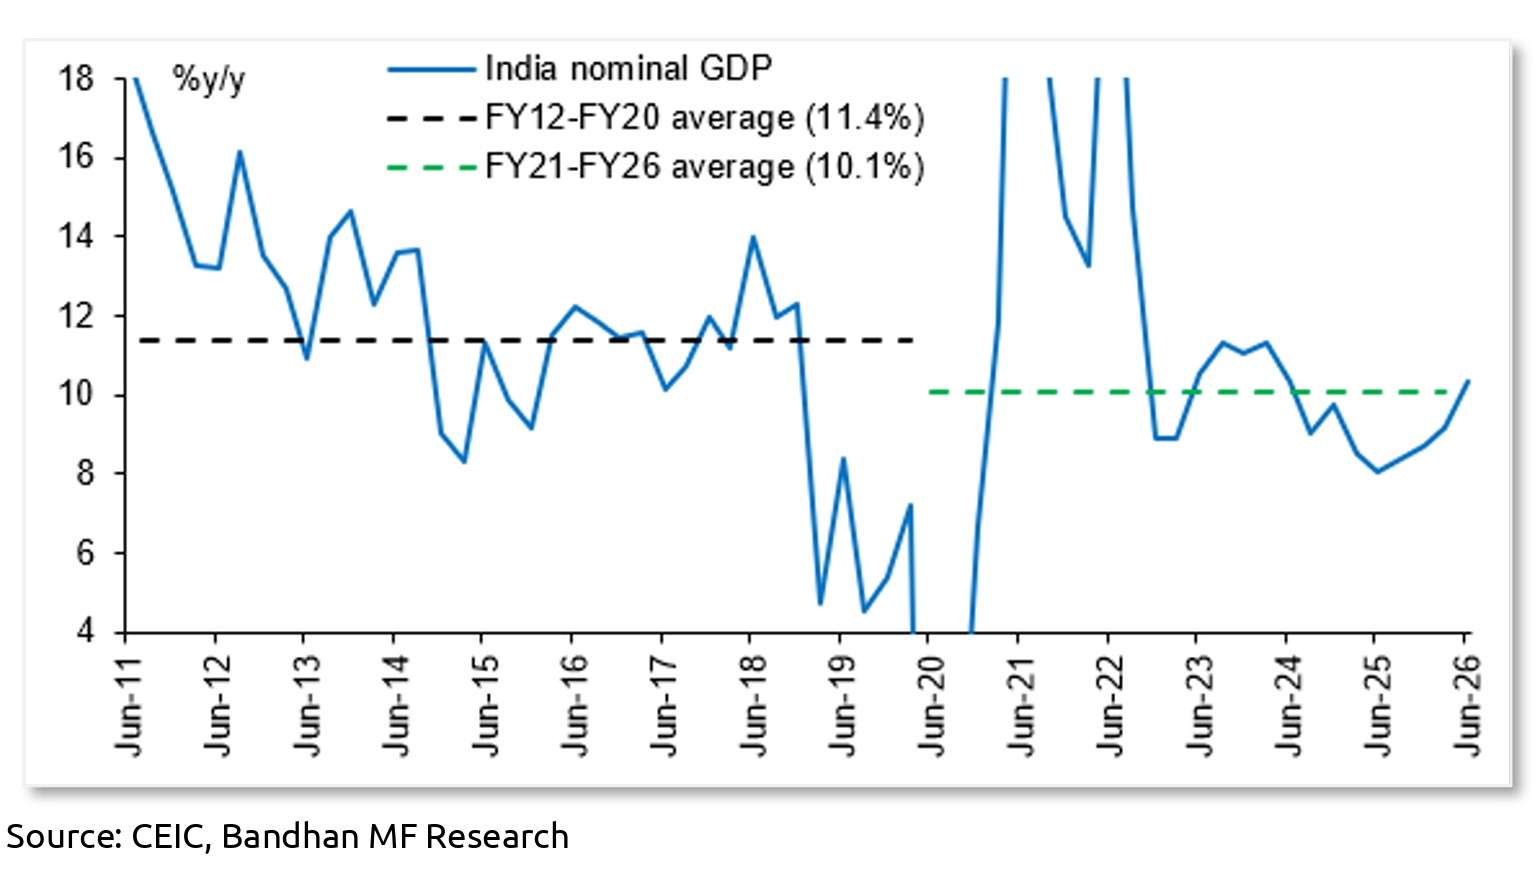
ઉપરનો ચાર્ટ દર્શાવે છે તેમ, ભારતનો સરેરાશ નોમિનલ ગ્રોથ રેટ નીચો ગયો છે. આ એક સમજદારીપૂર્ણ રોગચાળાના ઉત્તેજનને પ્રતિબિંબિત કરે છે જેણે મેક્રો સ્થિરતા જાળવવા અને લાંબા ગાળાના ટકાઉ ફિસ્કલ વલણ તરફ સમયસર પાછા ફરવા પર ધ્યાન કેન્દ્રિત કર્યું હતું. તાજેતરમાં, યુએસની સરખામણીમાં અહીં ખાનગી કેપેક્સ માટે સાનુકૂળતા ઓછી રહી છે. જોકે, ભારતમાં પણ નોમિનલ વૃદ્ધિમાં વધારો જોવા મળી રહ્યો છે.
ગતિશીલતાનો ઉપરોક્ત તફાવત મોનેટરી પોલિસી પર RBI ના અત્યાર સુધીના હળવા વલણને સમજાવવામાં મદદ કરે છે: ફિસ્કલ પોલિસી યોગ્ય રીતે અંકુશિત રહી છે અને ખાનગી કેપેક્સનું સમર્થન અત્યાર સુધી એટલું મજબૂત નહોતું, જેનાથી સેન્ટ્રલ બેન્ક લાંબા સમય સુધી નાણાકીય સ્થિતિ સરળ રાખવા સક્ષમ બની. તેમ છતાં ત્રણ બાબતો નોંધનીય છે: પ્રથમ, કહેવાતી ‘ઇમ્પોસિબલ ટ્રિનિટી’ સમસ્યા (જેના વિશે અમે અને અન્યોએ લાંબા સમયથી વાત કરી છે) એ બજારના દરોને એક વર્ષથી વધુ સમય સુધી RBI પોલિસી રેટને અનુસરતા અટકાવ્યા છે. બીજું, હવે વ્યાપક સ્તરે ફુગાવાનું દબાણ જોવા મળી રહ્યું છે, જેમાં ઊર્જાના ભાવ, પરિવહન ખર્ચ અને હવામાનના આંચકા સામેલ છે. ત્રીજું, મૂડી આકર્ષવા માટે વૈશ્વિક સ્પર્ધા ચાલી રહી છે જ્યાં વિકસિત બજારોના રિયલ રેટ્સ સતત વધી રહ્યા છે. કરન્ટ એકાઉન્ટ ડેફિસિટ ધરાવતો દેશ હોવાથી આપણે વિદેશી મૂડી માટે પણ સ્પર્ધા કરવી પડે છે. તેથી, સ્થાનિક ગ્રોથ-ઇન્ફ્લેશન સ્થિતિ નીચા વ્યાજદરની તરફેણ કરતી હોવા છતાં, નીચા રિયલ રેટ ચલાવવા માટે આપણી પાસે મર્યાદિત અવકાશ (degrees of freedom) હોઈ શકે છે.
સારાંશ અને મુખ્ય તારણો
યુએસ જેવા મુખ્ય વિકસિત બજારોમાં મજબૂત નોમિનલ ગ્રોથ અને AI બિલ્ડઆઉટને કારણે વૈશ્વિક મૂડી માટે વધતી સ્પર્ધાને કારણે વૈશ્વિક ન્યુટ્રલ રિયલ રેટ સેટિંગ્સ ઊંચા ગયા હોય તેવું લાગે છે. ચાલી રહેલા કોમોડિટી પ્રાઇસ શોક વચ્ચે પણ ગ્રોથ એક્સિલરેશન નોંધપાત્ર છે અને તેનું મોટું કારણ AI સાથે જોડાયેલ ખાનગી કેપેક્સ છે, જે હાલ પૂરતું વ્યાજદરો પ્રત્યે ઓછું સંવેદનશીલ જણાય છે. ફેડે વિશ્વસનીયતાની કોઈપણ અસ્થાયી ખોટ પુનઃપ્રાપ્ત કરી છે અને હવે તે તેના ફુગાવાના લક્ષ્ય પર સમયસર પાછા ફરવા માટે સંપૂર્ણપણે કેન્દ્રિત લાગે છે. મજબૂત અને તાજેતરમાં વધતી વૃદ્ધિ સાથે, ફેડ લગભગ સંપૂર્ણપણે ફુગાવાના આદેશ પર ધ્યાન કેન્દ્રિત કરવાનું પોસાય તેમ છે. આ બજારની રેટ અપેક્ષાઓ તેમજ યીલ્ડ કર્વના તાજેતરના ફ્લેટનિંગમાં પ્રતિબિંબિત થઈ રહ્યું છે. બોન્ડ યીલ્ડમાં થયેલા વધારાએ અત્યાર સુધી મજબૂત આર્થિક વૃદ્ધિમાં કોઈ અવરોધ ઊભો કર્યો નથી. અસ્થિર કોમોડિટી ભાવો અને ઢીલી યુએસ ફિસ્કલ સ્થિતિ વચ્ચે, જ્યાં સુધી કોઈ સ્પષ્ટ નબળાઈ કે સંકટના સંકેતો ન દેખાય ત્યાં સુધી યીલ્ડ ઘટવા માટે કોઈ ટેકો નથી.
ડૉલરમાં તાજેતરનો વધારો અને કોમોડિટીના ભાવનું વ્યાપક દબાણ RBI માટે નવી મુશ્કેલી છે. સ્થાનિક સ્થિતિ ભલે કંઈક અંશે અલગ હોય, ભારતે સમાન મૂડી માટે સ્પર્ધા કરવી પડશે અને તેથી સ્થાનિક રેટની સ્થિતિએ વધતા વૈશ્વિક ન્યુટ્રલ રેટ સેટિંગ્સનું સન્માન કરવું પડશે. નોંધનીય છે કે, આ પરંપરાગત મેક્રો-પોલિસી માટેની દલીલ છે પરંતુ વૈશ્વિક સંદર્ભને જોતાં મર્યાદિત અવકાશ સાથે છે; ચલણના બચાવ માટે દરો વધારવા જેવું આત્યંતિક પગલું ભરવાની ભારતમાં કોઈ જરૂર નથી. તેમ છતાં, પરંપરાગત દ્રષ્ટિકોણથી જોતાં પણ, જો વૈશ્વિક કોમોડિટી અને રિયલ રેટની સ્થિતિમાં કોઈ સુધારો નહીં આવે, તો આગામી મહિનાઓમાં RBI એ નોંધપાત્ર મોનેટરી ટાઈટનિંગ (નાણાકીય કડકાઈ) હાથ ધરવી પડી શકે છે.
આ લખાણ લખતી વખતે, અમે અમારા મોટાભાગના ફિક્સ્ડ ઇન્કમ ફંડ્સમાં ડ્યુરેશન રિસ્ક પર કન્ઝર્વેટિવથી અત્યંત કન્ઝર્વેટિવ પોઝિશન જાળવી રાખી છે. હંમેશની જેમ, આ અમારો વર્તમાન દ્રષ્ટિકોણ અને વિચાર દર્શાવે છે અને ભવિષ્યમાં કોઈપણ સમયે બદલાઈ શકે છે.
લેખક : સુયશ ચૌધરી
ચીફ ઈન્વેસ્ટમેન્ટ ઓફિસર, ફિક્સ્ડ ઈન્કમ - બંધન એએમસી
આ પણ જુઓ
Disclaimer - સુયશ ચૌધરી, બંધન એએમસીમાં ફિક્સ્ડ ઈન્કમના ચીફ ઈન્વેસ્ટમેન્ટ ઓફિસર છે. આ લેખમાં તેમણે આપેલા મંતવ્યો તેમના પોતાના છે. અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શૅર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ના ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Market
See more- શેરબજારના હાલ બેહાલ! 25 વર્ષમાં પહેલીવાર સતત 8 અઠવાડિયા સુધી ઘટ્યું બજાર, ₹20 લાખ કરોડ સ્વાહા
- Multibagger Stocks: "7 દિન મે પૈસા ડબલ" IPO બાદ આ કંપનીનો શેર રોકેટ બનીને ભાગ્યો
- NSEની મોટી યોજના, કોર્પોરેટ બોન્ડ ઈન્ડેક્સ વાયદાને સેબીની મંજૂરી, હવે RBI પર નજર
- Auto Stocksમાં વેચવાલી: Bajaj Autoનો શેરમાં કડાકો, સપ્ટેમ્બરના વેચાણ આંકડાએ કેમ વધારી ચિંતા
Economy
See more- ભારતનો GDP Growth 7.3% રહેવાનો અંદાજ: નાણા મંત્રાલય
- મોદી સરકારે છ રવી પાક માટે MSP વધાર્યા, રૂ. 2.79 લાખ કરોડના પેકેજને મંજૂરી
- Real Estate Boom: ભારતમાં પ્રોપર્ટી માર્કેટમાં ઉછાળો, 9 મહિનામાં જ તૂટ્યો 2025ના રોકાણનો રેકોર્ડ
- Cement Price Hike: ઘર બનાવવાનું થશે મોંઘુ! ઓક્ટોબરમાં ફરી સિમેન્ટના ભાવ વધવાની શક્યતા

Personal Finance
See moreMORNING BRIEF
Get the top 5 business stories before markets open — delivered to your inbox at 7:30 AM IST.
- 24,000+ readers
- Daily 7:30 AM