


Best Investment Schemes: આ 7 સરાકરી અને બેંક યોજનામાં મળે છે 7.5% થી 8.60% સુધીનું તગડું વ્યાજ
આ યોજનાઓમાં વરિષ્ઠ નાગરિકો માટેની ખાસ બચત યોજના, દીકરીઓના ભવિષ્યને સુરક્ષિત કરવા માટેની સુકન્યા સમૃદ્ધિ યોજના અને લાંબા ગાળાના રોકાણ માટે રાષ્ટ્રીય બચત પ્રમાણપત્ર (NSC) નો સમાવેશ થાય છે. કેટલીક બેંકો 5 વર્ષની FD પર 8.60% સુધીનું ઊંચું વ્યાજ પણ આપી રહી છે. જો કે, દરેક યોજના માટે રોકાણનો સમયગાળો, ઉપાડના નિયમો અને વ્યાજ ચુકવણીની પદ્ધતિઓ અલગ-અલગ હોય છે.
desk@kuberanowPublished On : 12 Nov 2026
Savings Schemes India: જો તમે તમારી બચતને એવી જગ્યાએ રોકાણ કરવા માંગતા હો જે ઓછા જોખમ સાથે સારા વ્યાજ દર આપે, તો તમારી પાસે ઘણા આકર્ષક વિકલ્પો ઉપલબ્ધ છે. પોસ્ટ ઓફિસની વિવિધ બચત યોજનાઓથી લઈને રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના ફ્લોટિંગ રેટ બોન્ડ્સ અને અમુક બેંકોની ફિક્સ્ડ ડિપોઝિટ (FD) સુધી, કેટલીક યોજનાઓ વાર્ષિક 7.5% કે તેથી વધુ વ્યાજ આપે છે. કેટલાક કિસ્સાઓમાં, રોકાણકારો 8.60% સુધી પણ વ્યાજની કમાણી કરી શકે છે.
આ યોજનાઓમાં વરિષ્ઠ નાગરિકો માટેની ખાસ બચત યોજના, દીકરીઓના ભવિષ્યને સુરક્ષિત કરવા માટેની સુકન્યા સમૃદ્ધિ યોજના અને લાંબા ગાળાના રોકાણ માટે રાષ્ટ્રીય બચત પ્રમાણપત્ર (NSC) નો સમાવેશ થાય છે. કેટલીક બેંકો 5 વર્ષની FD પર 8.60% સુધીનું ઊંચું વ્યાજ પણ આપી રહી છે. જો કે, દરેક યોજના માટે રોકાણનો સમયગાળો, ઉપાડના નિયમો અને વ્યાજ ચુકવણીની પદ્ધતિઓ અલગ-અલગ હોય છે. તેથી, કોઈપણ યોજનામાં રોકાણ કરતા પહેલા આ વિગતો સમજવી ખૂબ જ મહત્વપૂર્ણ છે.
અહીં 7 એવી યોજનાઓની યાદી છે જે 7.5% થી વધુ વળતર આપે છે:
1. સિનિયર સિટીઝન સેવિંગ્સ સ્કીમ (SCSS): 8.20% વ્યાજ
સિનિયર સિટીઝન સેવિંગ્સ સ્કીમ (SCSS) એ વરિષ્ઠ નાગરિકો માટે એક અત્યંત લોકપ્રિય અને સુરક્ષિત બચત યોજના છે. આ યોજના હેઠળ હાલમાં 8.20% વાર્ષિક વ્યાજ દર આપવામાં આવે છે. આ યોજનાનો મુખ્ય ઉદ્દેશ્ય વરિષ્ઠ નાગરિકોને નિવૃત્તિ પછી તેમની બચત પર નિયમિત અને સુરક્ષિત આવક પૂરી પાડવાનો છે. આ યોજનામાં રોકાણ ઓછામાં ઓછા 1,000 રૂપિયાથી શરૂ કરી શકાય છે અને રોકાણ 1,000 રૂપિયાના ગુણાંકમાં જ કરવું આવશ્યક છે. એક વ્યક્તિ માટે તેના તમામ SCSS ખાતાઓમાં મળીને મહત્તમ રોકાણ મર્યાદા 30 લાખ રૂપિયા નક્કી કરવામાં આવી છે. જે વરિષ્ઠ નાગરિકો નિવૃત્તિ પછી તેમની બચતમાંથી દર ત્રણ મહિને નિયમિત વ્યાજની આવક ઈચ્છે છે, તેમના માટે આ એક ઉત્તમ વિકલ્પ છે.
2. સુકન્યા સમૃદ્ધિ ખાતું (SSY): 8.20% વ્યાજ
જો તમે તમારી દીકરીના ભવિષ્ય, તેના ઉચ્ચ શિક્ષણ અથવા લગ્ન માટે લાંબા ગાળે પૈસા બચાવવા માંગતા હો, તો સુકન્યા સમૃદ્ધિ યોજના (SSY) એ એક શ્રેષ્ઠ વિકલ્પ છે. આ યોજના હાલમાં વાર્ષિક 8.20% નો આકર્ષક વ્યાજ દર આપે છે અને તેમાં મળતું વ્યાજ સંપૂર્ણપણે કરમુક્ત છે. 10 વર્ષથી ઓછી ઉંમરની દીકરીના નામે માતાપિતા અથવા કાનૂની વાલીઓ આ ખાતું ખોલાવી શકે છે. આ એક લાંબા ગાળાની બચત યોજના હોવાથી, ખાતું ખોલવાની તારીખથી 21 વર્ષ પછી તે પાકતી મુદતે (મેચ્યોર) પહોંચે છે. જોકે, દીકરી 18 વર્ષની થાય ત્યારે ઉચ્ચ શિક્ષણના હેતુ માટે અમુક શરતોને આધીન આંશિક ઉપાડની સુવિધા મળે છે.
3. પોસ્ટ ઓફિસ ટાઈમ ડિપોઝિટ (5 વર્ષ): 7.50% વ્યાજ
પોસ્ટ ઓફિસની 5 વર્ષની ટાઈમ ડિપોઝિટ યોજના એવા રોકાણકારો માટે સારો વિકલ્પ છે જેઓ એક નિશ્ચિત સમયગાળા માટે સુરક્ષિત રીતે પૈસા જમા કરવા માંગે છે. આ યોજના હાલમાં વાર્ષિક 7.50% વ્યાજ દર આપે છે. રોકાણનો સમયગાળો 5 વર્ષનો હોય છે. આ યોજનાનો એક મોટો ફાયદો એ છે કે જૂની કર વ્યવસ્થા (Old Tax Regime) પસંદ કરતા પાત્ર રોકાણકારો 5 વર્ષની ટાઈમ ડિપોઝિટમાં રોકાણ કરીને આવકવેરા અધિનિયમ, 1961 ની કલમ 80C હેઠળ કર લાભો (Tax Benefits) પણ મેળવી શકે છે. જો કે, સમય પહેલાં ભંડોળ ઉપાડવા પર ચોક્કસ દંડના નિયમો લાગુ પડે છે.
4. RBI ફ્લોટિંગ રેટ સેવિંગ્સ બોન્ડ્સ: 8.05% વ્યાજ
જે રોકાણકારો સરકાર દ્વારા ગેરંટીકૃત રોકાણોને પસંદ કરે છે તેમના માટે રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના ફ્લોટિંગ રેટ સેવિંગ્સ બોન્ડ્સ એક સારો વિકલ્પ છે. આ બોન્ડ્સ પર હાલમાં 8.05% વ્યાજ દર મળી રહ્યો છે. આ બોન્ડ્સનો વ્યાજ દર રાષ્ટ્રીય બચત પ્રમાણપત્ર (NSC) ના વ્યાજ દર સાથે જોડાયેલો હોય છે. RBI આ બોન્ડ્સ પર NSC ના વર્તમાન દર કરતાં 0.35% (35 બેસિસ પોઈન્ટ) વધારાનો વ્યાજ દર ઓફર કરે છે. હાલમાં NSC નો વ્યાજ દર 7.70% હોવાથી, RBI ફ્લોટિંગ રેટ બોન્ડ્સ પર 8.05% વ્યાજ મળે છે. આ બોન્ડની પાકતી મુદત 7 વર્ષ છે અને વ્યાજ વર્ષમાં બે વાર (1 જુલાઈ અને 1 જાન્યુઆરીએ) ચૂકવવામાં આવે છે. યાદ રાખો, આ વ્યાજ દર નિશ્ચિત હોતો નથી; જો NSC ના દરમાં ફેરફાર થાય, તો બોન્ડના વ્યાજ દરમાં પણ ફેરફાર થઈ શકે છે.
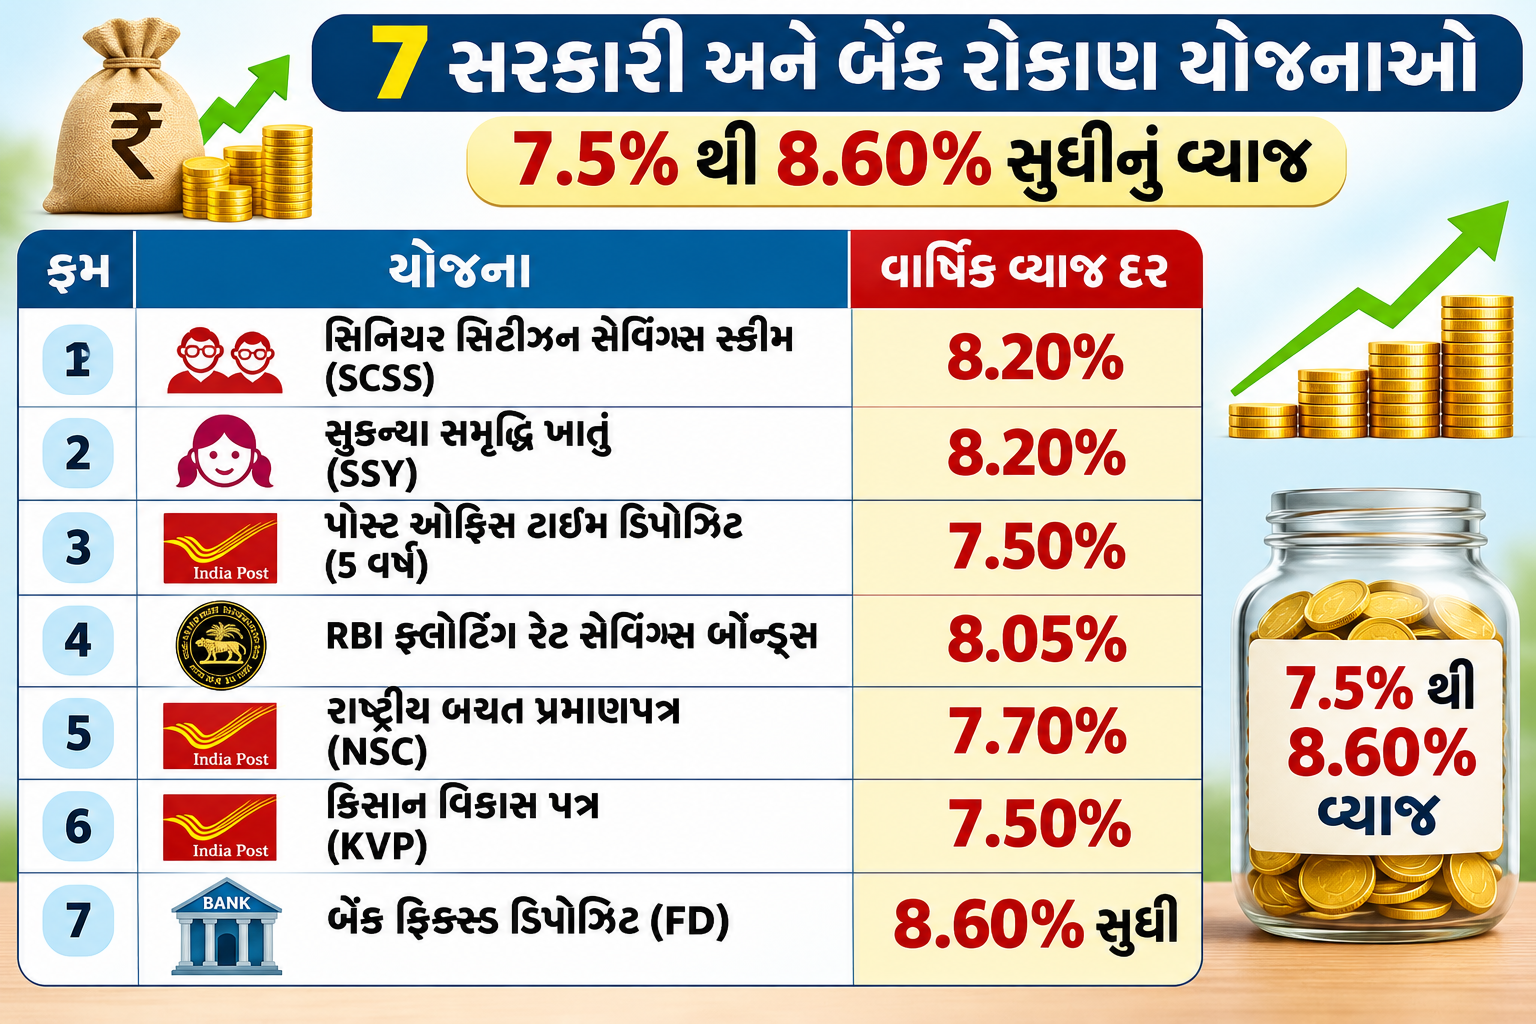
5. રાષ્ટ્રીય બચત પ્રમાણપત્ર (NSC): 7.70% વ્યાજ
રાષ્ટ્રીય બચત પ્રમાણપત્ર (NSC) એ પોસ્ટ ઓફિસ દ્વારા ઓફર કરવામાં આવતી એક વિશ્વસનીય બચત યોજના છે. તે હાલમાં વાર્ષિક 7.70% વ્યાજ દર આપે છે. જે લોકો 5 વર્ષના નિશ્ચિત સમયગાળા માટે પૈસા જમા કરવા માંગે છે તેમના માટે આ એક સારો વિકલ્પ છે. NSC ની પાકતી મુદત 5 વર્ષ છે. આ યોજનામાં વ્યાજ વાર્ષિક ધોરણે ચક્રવૃદ્ધિ કરવામાં આવે છે અને પાકતી મુદત પર મુદ્દલ સાથે જ ચૂકવવામાં આવે છે. આ યોજનામાં રોકાણ કરવાથી જૂના કર શાસન હેઠળ આવકવેરાની કલમ 80C મુજબ કર લાભ મળી શકે છે.
6. કિસાન વિકાસ પત્ર (KVP): 7.50% વ્યાજ
કિસાન વિકાસ પત્ર (KVP) ખાસ કરીને એવા રોકાણકારો માટે રચાયેલ છે જેઓ લાંબા સમયગાળા માટે પોતાના પૈસા બમણા કરવાના હેતુથી જમા કરવા માંગે છે. આ યોજના હાલમાં વાર્ષિક 7.50% વ્યાજ દર આપે છે. આ યોજનાની સૌથી મોટી ખાસિયત એ છે કે વર્તમાન વ્યાજ દર પ્રમાણે રોકાણ કરેલી રકમ 115 મહિનામાં (એટલે કે 9 વર્ષ અને 7 મહિનામાં) બમણી થઈ જાય છે. ઉદાહરણ તરીકે, જો તમે 1 લાખ રૂપિયાનું રોકાણ કરો છો, તો નિર્ધારિત સમયગાળાના અંતે તમને 2 લાખ રૂપિયા મળશે. જો કે, આ યોજનામાં તમારા પૈસા લાંબા સમય સુધી લોક થઈ જાય છે, તેથી ભવિષ્યની જરૂરિયાતોને ધ્યાનમાં રાખીને જ રોકાણનો નિર્ણય લેવો.
7. બેંક ફિક્સ્ડ ડિપોઝિટ (FD): 8.60% સુધી વ્યાજ
જો તમે પોસ્ટ ઓફિસને બદલે બેંકમાં રોકાણ કરવા માંગતા હો, તો ત્યાં પણ સારા વ્યાજ વિકલ્પો ઉપલબ્ધ છે. કેટલીક નાની ફાઇનાન્સ બેંકો (Small Finance Banks) જેમ કે સૂર્યોદય સ્મોલ ફાઇનાન્સ બેંક, 5 વર્ષની FD પર વરિષ્ઠ નાગરિકોને 8.60% સુધીનું આકર્ષક વ્યાજ આપી રહી છે. જોકે, FD ના વ્યાજ દરો અલગ-અલગ બેંક, ડિપોઝિટની રકમ, રોકાણનો સમયગાળો અને ગ્રાહકની શ્રેણી (જેમ કે વરિષ્ઠ નાગરિકોને સામાન્ય ગ્રાહકો કરતાં વધુ વ્યાજ) ના આધારે બદલાતા રહે છે.
રોકાણ કરતા પહેલા આ બાબતો ધ્યાનમાં રાખો
ઉપર દર્શાવેલી બધી જ સાત યોજનાઓ 7.50% કે તેથી વધુ વ્યાજ દર ઓફર કરે છે, પરંતુ માત્ર ઊંચા વ્યાજ દરને જોઈને જ રોકાણ કરવું સમજદારીભર્યું નથી. દરેક યોજનાનો ઉદ્દેશ્ય, લોક-ઇન પિરિયડ, ઉપાડની સુવિધા અને વ્યાજ ચુકવણીની પદ્ધતિ અલગ-અલગ હોય છે. કોઈપણ યોજનામાં પૈસા રોકતા પહેલા, તમારી આર્થિક જરૂરિયાતો, તમારી ઉંમર, ભવિષ્યના નાણાકીય લક્ષ્યો અને કટોકટીના સમયે ભંડોળની ઉપલબ્ધતાનો વિચાર અવશ્ય કરો. વધુમાં, સરકારી યોજનાઓ અને બેંકોના વ્યાજ દરો સમયાંતરે બદલાઈ શકે છે. તેથી, રોકાણ કરતા પહેલા સંબંધિત બેંક, પોસ્ટ ઓફિસ અથવા RBI ની સત્તાવાર વેબસાઇટ પરથી વર્તમાન દરો અને નિયમોની ચોક્કસ ખાતરી કરી લેવી હિતાવહ છે.
આ પણ વાંચોઃ સોનાના ભાવમાં મોટો ઘટાડો: વિશ્વમાં 21% તૂટ્યું, ભારતમાં કેમ માત્ર 15%? જુઓ રિપોર્ટ
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link


Also Read
Post Office TD: ₹1 લાખ, ₹3 લાખ અને ₹5 લાખ જમા કરવા પર કેટલું વ્યાજ મળશે? ગણતરી જુઓ
દિવાળી ભેટ અને રોકડ બોનસ: કઈ રકમ પર ટેક્સ લાગશે અને કઈ રહેશે કરમુક્ત? જાણો નિયમો
Personal Loan કે Home Loan Top-up? જાણો તમને કેમા થશે વધુ બચત
પોસ્ટ ઓફિસ ATM માંથી હવે કેટલા રૂપિયા ઉપાડી શકાશે? ₹25,000 ની લિમિટ અને નિયમો જાણો
FD તોડવા જઈ રહ્યા છો? પહેલા જાણી લો પેનલ્ટી અને વ્યાજ કપાતનું આ નવું ગણિત
NRI Digital KYC: ભારતમાં આવ્યા વિના ખુલશે રોકાણ ખાતું, 3 ડિસેમ્બરથી SEBIના નવા નિયમો લાગુ
વાહન વીમો લીધા પછી પણ ખિસ્સા ખાલી? 15 ડિસેમ્બરથી બદલાતા નિયમો જાણી લો
દર મહિને ₹9,250 ની ગેરંટીડ આવક! પોસ્ટ ઓફિસની આ સ્કીમમાં રોકાણ કરતાં પહેલાં જાણો નિયમો