

દિવાળી પર FD દરોમાં મોટો ઉછાળો: સિનિયર સિટીઝનને મળશે 8.60% વ્યાજ, જાણો બેંકોનું લિસ્ટ
HDFC, ICICI અને સ્મોલ ફાઇનાન્સ બેંકો દ્વારા વ્યાજદરમાં ધરખમ વધારો; જાણો કઈ બેંકમાં રોકાણ કરવાથી થશે સૌથી વધુ ફાયદો અને સુરક્ષા.
desk@kuberanowPublished On : 7 Nov 2026
Fixed Deposit: નવેમ્બર 2026 ના આ તહેવારોના સમયમાં વરિષ્ઠ નાગરિકો (સિનિયર સિટીઝન) માટે રોકાણની શાનદાર તકો ઊભી થઈ છે. ઘણી બેંકોએ ફિક્સ્ડ ડિપોઝિટ (FD) ના વ્યાજદરમાં વધારો કર્યો છે, જેનાથી સિનિયર સિટીઝન હવે અમુક ચોક્કસ મુદતની થાપણો પર 8.60% સુધીના ઊંચા વળતરનો લાભ લઈ શકે છે. નિયમિત વ્યાજ આવક મેળવવા માંગતા લોકો માટે આ એક સોનેરી તક છે.
વ્યાજદરમાં નવા ફેરફારો
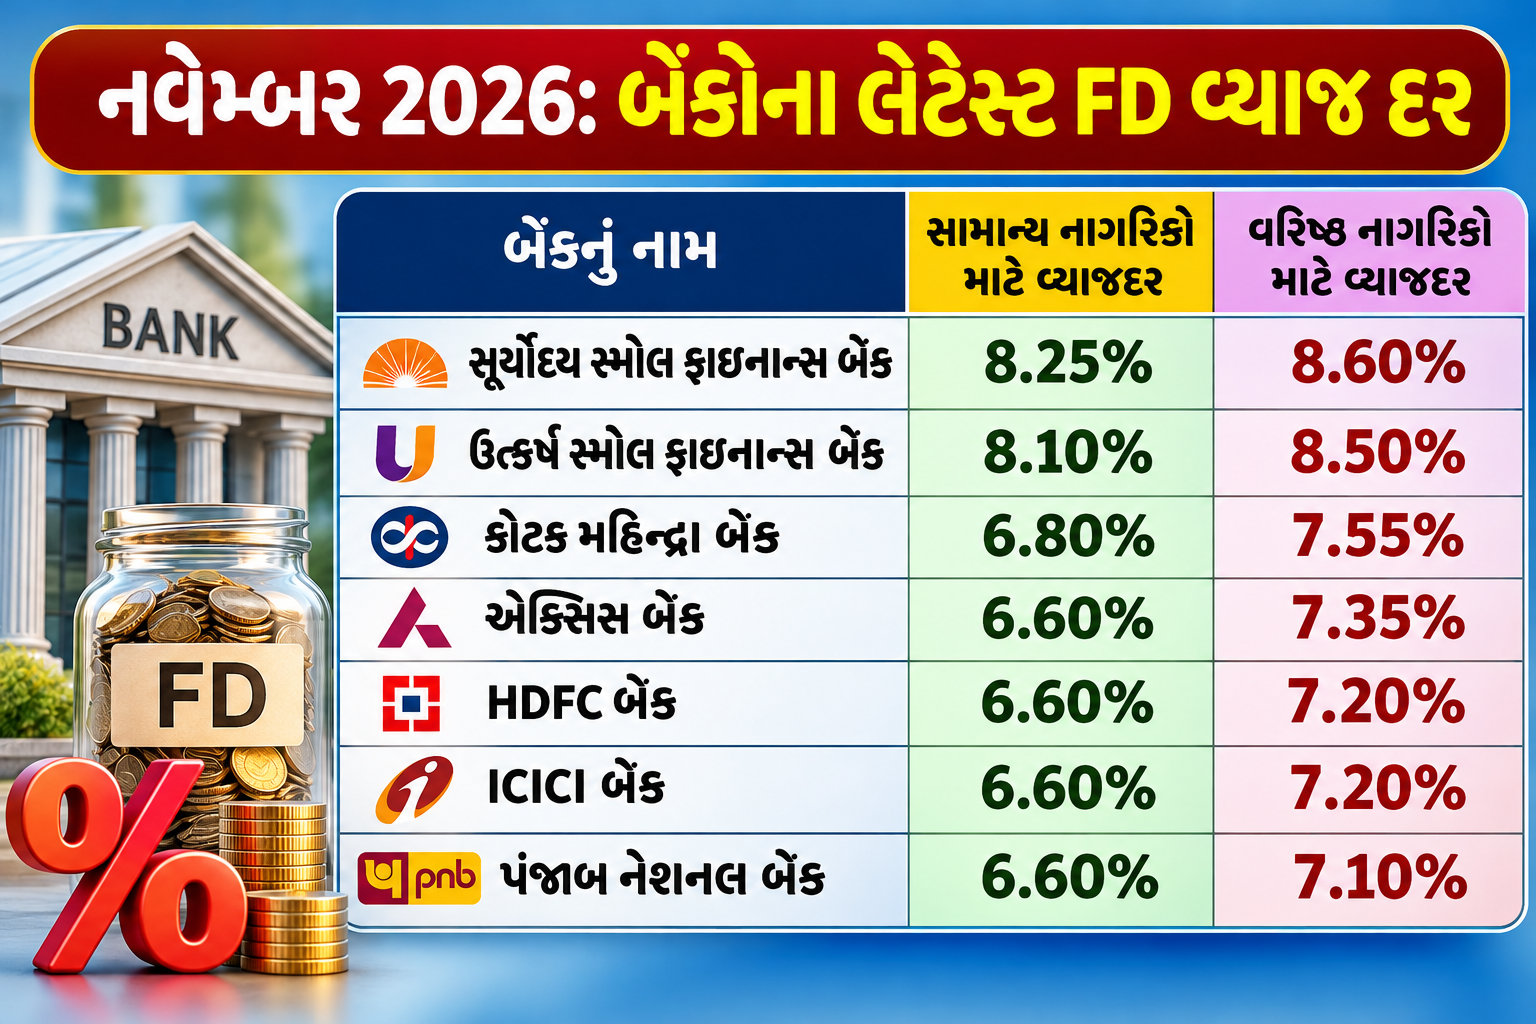
HDFC બેંકે 4 નવેમ્બરથી પોતાના FD ના દરોમાં સુધારો કર્યો છે, જેમાં પસંદગીની મુદત પર વ્યાજમાં 50 બેસિસ પોઈન્ટ (bps) સુધીનો વધારો કરવામાં આવ્યો છે. આ સાથે ICICI બેંક અને પંજાબ નેશનલ બેંક (PNB) એ પણ પોતાના વ્યાજદરોમાં સુધારો કર્યો છે. જ્યારે કોટક મહિન્દ્રા બેંક, એક્સિસ બેંક અને સ્મોલ ફાઇનાન્સ બેંકોએ પણ નવા દરોની જાહેરાત કરી છે.
કઈ બેંકો સૌથી વધુ FD દર આપી રહી છે?
જો સૌથી વધુ વ્યાજદરની વાત કરીએ તો સ્મોલ ફાઇનાન્સ બેંકો મોટા ધિરાણકર્તાઓને પાછળ છોડી રહી છે: સૂર્યોદય સ્મોલ ફાઇનાન્સ બેંક: વરિષ્ઠ નાગરિકો માટે સૌથી વધુ 8.60% વ્યાજ આપે છે. ઉત્કર્ષ સ્મોલ ફાઇનાન્સ બેંક: 8.50% નો આકર્ષક દર આપે છે. કોટક મહિન્દ્રા બેંક 7.55% અને એક્સિસ બેંક 7.35% સુધીનું વળતર આપે છે. HDFC બેંક અને ICICI બેંક મહત્તમ 7.20% વ્યાજ આપે છે, જ્યારે PNB 7.10% નો દર ઓફર કરે છે.
રોકાણ માટે કઈ મુદત શ્રેષ્ઠ છે?
HDFC બેંક અને ICICI બેંક વરિષ્ઠ નાગરિકોને 3 વર્ષ અને 1 દિવસથી લઈને 5 વર્ષ સુધીની થાપણો પર 7.20% વ્યાજ આપે છે (જેમાં ICICI ની 5 વર્ષની કર-બચત FD નો પણ સમાવેશ થાય છે). PNB નો સૌથી વધુ 7.10% નો દર તેમની ખાસ 444 દિવસની થાપણ યોજના પર લાગુ પડે છે. સૂર્યોદય અને ઉત્કર્ષ જેવી બેંકોમાં રોકાણ કરતા પહેલા તેમના નવીનતમ દરપત્રકમાં મુદત ચકાસી લેવી હિતાવહ છે.
5 લાખ અને 10 લાખના રોકાણ પર કેટલી કમાણી થશે?
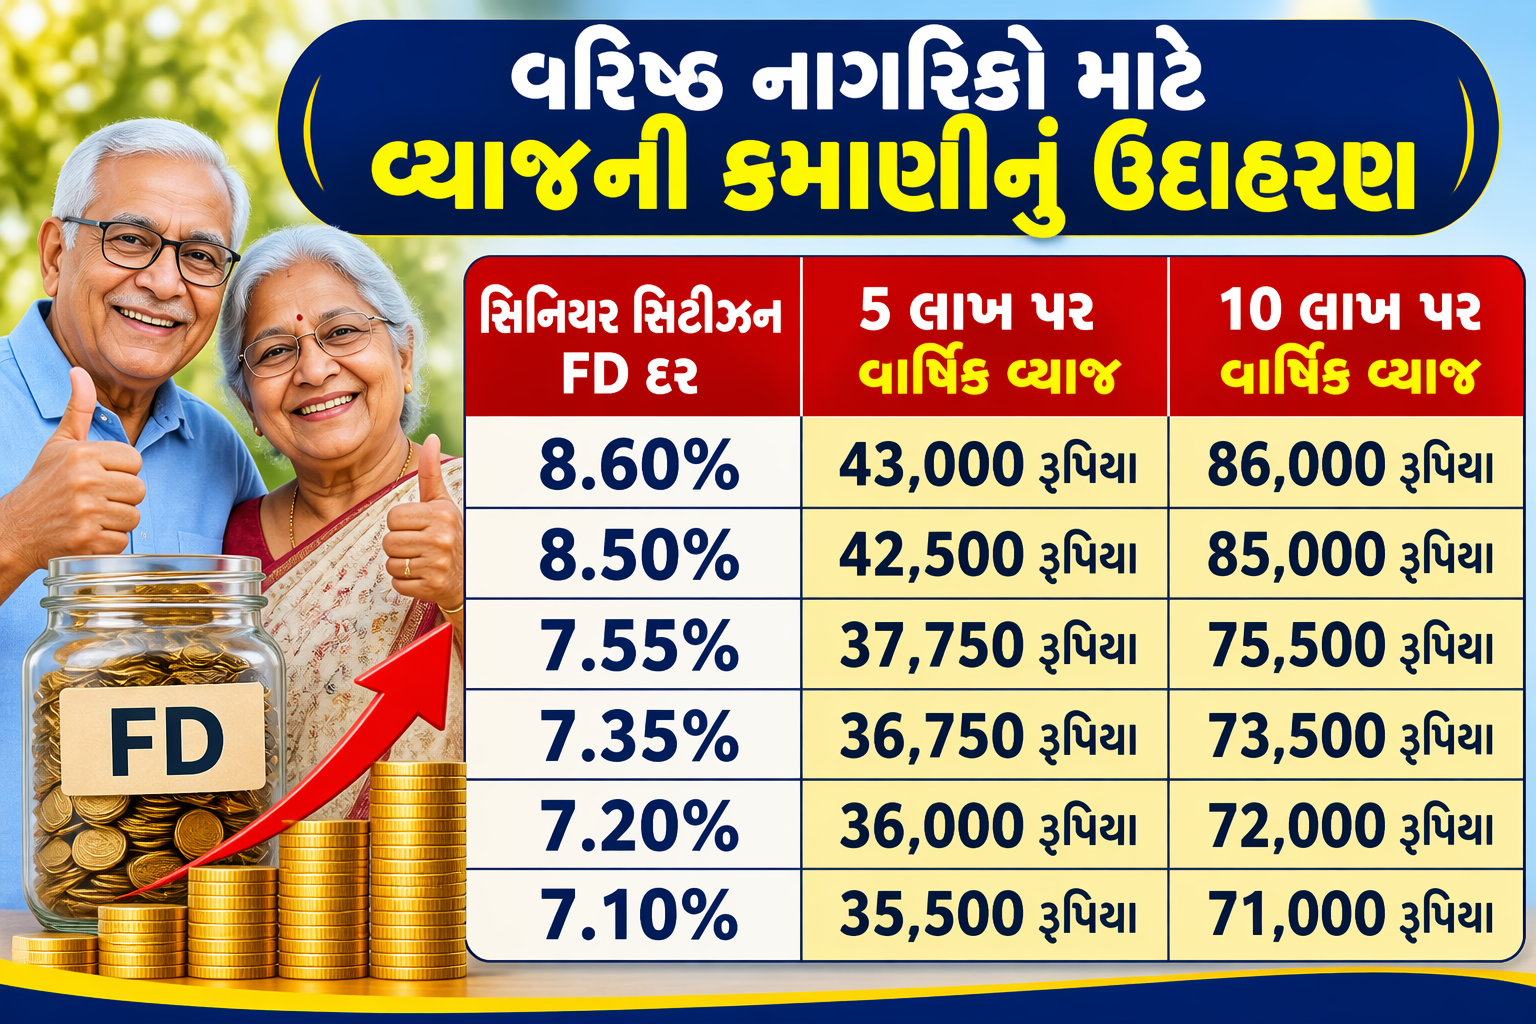
મોટી રકમના રોકાણ પર વ્યાજદરનો નાનો તફાવત પણ ખૂબ મોટી અસર કરે છે. 5 લાખની ડિપોઝિટ પર: 8.60% ના દરે વાર્ષિક 43000 રૂપિયા વ્યાજ મળે છે, જ્યારે 7.20% ના દરે 36000 રૂપિયા મળે છે. એટલે કે સીધો 7000 રૂપિયાનો ફાયદો થાય છે. 10 લાખની ડિપોઝિટ પર: 8.60% ના દરે વાર્ષિક 86000 રૂપિયા વ્યાજ મળે છે, જ્યારે 7.20% ના દરે 72000 રૂપિયા મળે છે. આ કિસ્સામાં વધારાના 14000 રૂપિયાની આવક થાય છે.(નોંધ: આ વાર્ષિક સરળ-વ્યાજની ગણતરી છે. વાસ્તવિક રકમ મુદત અને ચક્રવૃદ્ધિ પર આધાર રાખે છે.)
શું માત્ર ઊંચા વ્યાજદર પાછળ દોડવું યોગ્ય છે?
ઊંચા વ્યાજદર નિવૃત્તિની આવક વધારે છે, પરંતુ થાપણની સુરક્ષા અને વૈવિધ્યકરણ સૌથી વધુ મહત્વના છે. DICGC (ડિપોઝિટ ઇન્શ્યોરન્સ એન્ડ ક્રેડિટ ગેરંટી કોર્પોરેશન) ના નિયમો હેઠળ કોઈપણ લાયક બેંકમાં પ્રતિ થાપણદાર 5 લાખ રૂપિયા સુધીની રકમ (મુદ્દલ અને વ્યાજ સહિત) નો વીમો હોય છે. તેથી, મોટી રકમનું રોકાણ કરનારા વરિષ્ઠ નાગરિકોએ પોતાના પૈસા કોઈ એક જ બેંકમાં મૂકવાને બદલે અલગ-અલગ વીમાકૃત બેંકોમાં વહેંચીને રોકવા જોઈએ. રોકાણ કરતા પહેલા અકાળ ઉપાડ (premature withdrawal) પરનો દંડ, વ્યાજની ચુકવણીના વિકલ્પો અને ટેક્સની ગણતરી ચોક્કસ કરવી. જો થાપણનો સમયગાળો તમારી રોકડની જરૂરિયાત સાથે મેળ ન ખાતો હોય, તો સૌથી વધુ વ્યાજદર પણ શ્રેષ્ઠ પરિણામ આપી શકશે નહીં.
આ પણ વાંચોઃ દર મહિને ગેરંટીડ પેન્શન જેવી આવક: પોસ્ટ ઓફિસની આ સ્કીમમાં મળશે ₹3.33 લાખ વ્યાજ
આ પણ જુઓ
Disclaimer - અહીં આપવામાં આવેલી માહિતી માત્ર જાણકારી અને શૈક્ષણિક હેતુ માટે છે. તેને કોઈપણ શેર, સિક્યોરિટી અથવા નાણાકીય પ્રોડક્ટ ખરીદવા કે વેચવાની સલાહ અથવા ભલામણ તરીકે ન ગણવી. રોકાણ બજારના જોખમોને આધીન છે. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલાં તમારી નાણાકીય સ્થિતિ, રોકાણના હેતુ અને જોખમ લેવાની ક્ષમતાનું મૂલ્યાંકન કરો અને અધિકૃત નાણાકીય સલાહકારની સલાહ લો.
Share Link



Also Read
દર મહિને ગેરંટીડ પેન્શન જેવી આવક: પોસ્ટ ઓફિસની આ સ્કીમમાં મળશે ₹3.33 લાખ વ્યાજ
SBI 444 Days Special FD: દિવાળીએ ગેરંટીડ રિટર્ન! ₹1000થી શરૂ કરો રોકાણ, જાણો નિયમો
ધનતેરસ પર સ્માર્ટ રોકાણ: માત્ર ₹500ની SIPમાં મેળવો સોનું, શેર અને ડેટનો ફાયદો
Gold ETF Investment : Gold ETFનો ક્રેઝ ઘટ્યો! એક મહિનામાં રોકાણ રૂ.1,150 કરોડ ઘટ્યું
ચાલુ વર્ષે ઘટતા બજાર વચ્ચે પણ સ્મોલ કેપ ફંડ્સનું 17.82 ટકા જેટલું ઊંચું વળતર
ભારતમાં વર્ષે 50 લાખથી વધુ આવક દર્શાવનારા કરદાતાઓનું પ્રમાણ ત્રણ વર્ષમાં બમણું
TRAI New Rules: હવે ટેલિકોમ ફરિયાદ માટે 24x7 મળશે મદદ, 15 દિવસમાં જ લાવવું પડશે નિરાકરણ
ધનતેરસનો ‘ગોલ્ડન’ જુગાર: ₹50 હજારના સિક્કાએ 5 વર્ષમાં સર્જ્યો ચમત્કાર!