

GST Refund Rules: નાના ઉદ્યોગોને મોટી રાહતની આશા, ટેક્સ ક્રેડિટના રિફંડમાં ફેરફારથી વર્કિંગ કેપિટલની સમસ્યા હળવી થશે
જીએસટીના ઈન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચરને કારણે ટેક્સટાઈલ, ગારમેન્ટ, કેમિકલ અને સોલાર ઉદ્યોગના નાના એકમોની મોટી રકમ ઈનપુટ ટેક્સ ક્રેડિટમાં અટવાયેલી રહે છે. રિફંડની ગણતરીના નિયમોમાં સૂચવાયેલા ફેરફારોથી MSME એકમોને જમા થયેલી ટેક્સ ક્રેડિટનો વધુ હિસ્સો પરત મળવાની શક્યતા છે.
Kuberanow deskPublished On : 16 Nov 2026
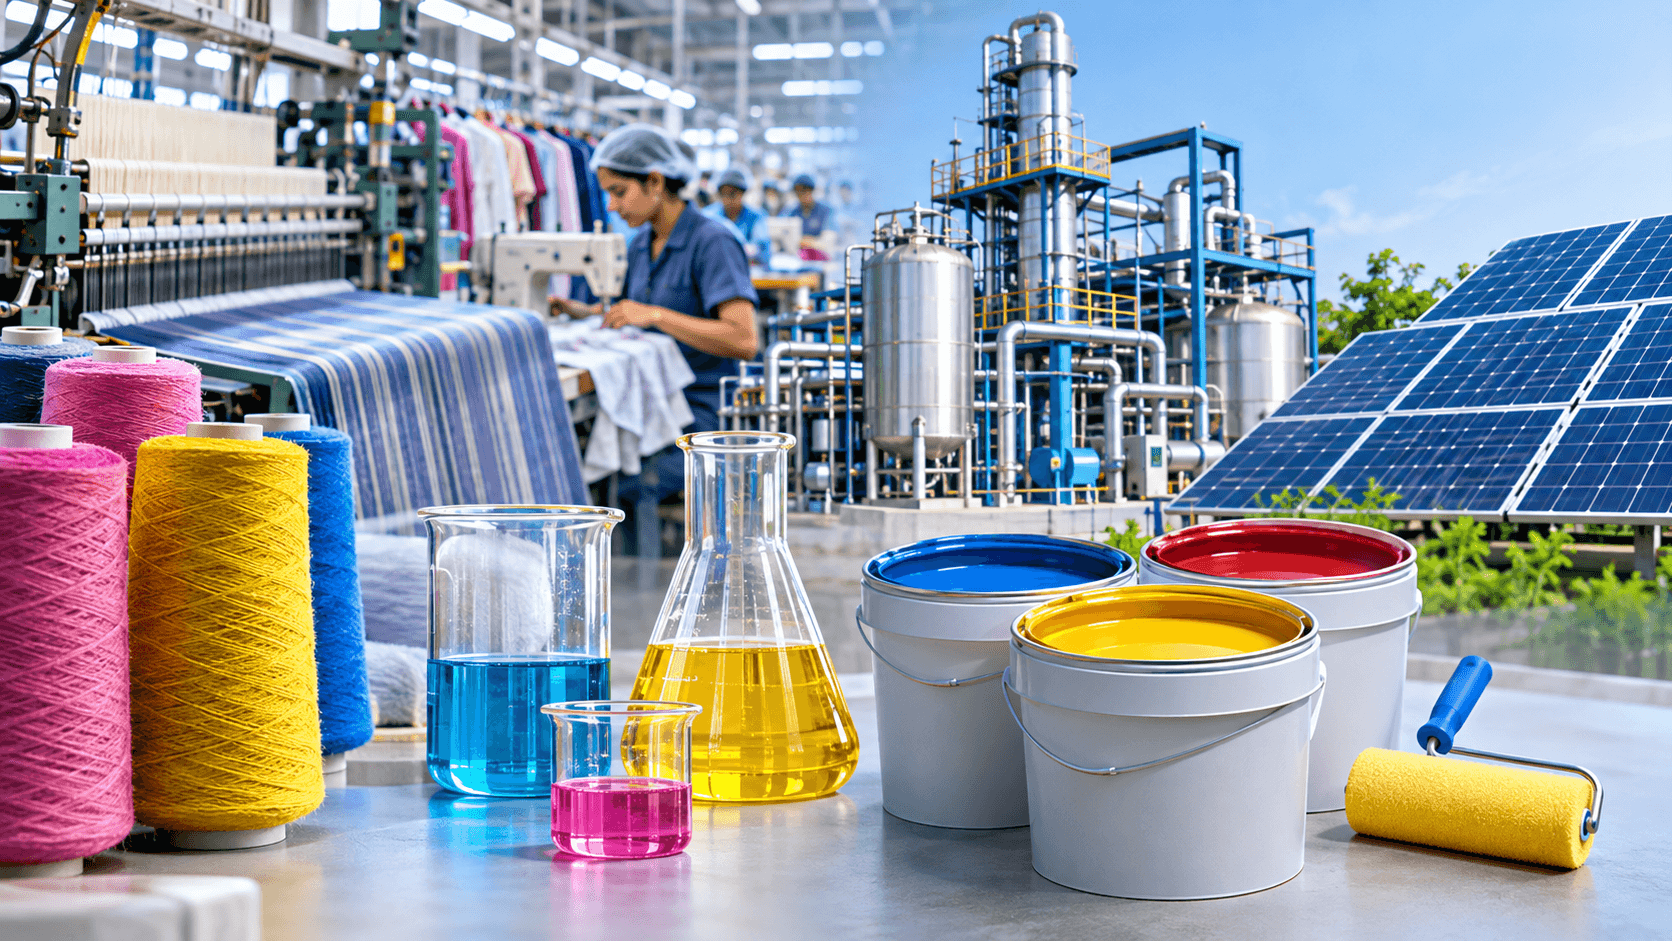
GST Refund Rules: કાચા માલની ખરીદી પર વધુ જીએસટી ચૂકવવો પડે અને તૈયાર માલના વેચાણ પર ઓછો જીએસટી વસૂલવામાં આવે તો વેપારીઓની ટેક્સ ક્રેડિટ સતત જમા થતી રહે છે. આ સ્થિતિ ખાસ કરીને નાના અને મધ્યમ ઉદ્યોગો માટે મોટી નાણાકીય સમસ્યા બની રહી છે. ટેક્સટાઈલ, ગારમેન્ટ, કેમિકલ અને સોલાર સાધનોના ઉત્પાદન સાથે સંકળાયેલા એકમોમાં કરોડો રૂપિયાની નહીં, પરંતુ દરેક એકમની પોતાની ક્ષમતા મુજબ નોંધપાત્ર રકમ ઈનપુટ ટેક્સ ક્રેડિટ (ITC) તરીકે અટવાયેલી રહે છે. હવે જીએસટી રિફંડની ગણતરીના નિયમોમાં કરવામાં આવેલા ફેરફારોથી માઈક્રો, સ્મોલ અને મીડિયમ એન્ટરપ્રાઈઝિસ (MSME)ને રાહત મળવાની આશા છે. ખાસ કરીને ઈન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર હેઠળ કામ કરતા ઉત્પાદકોને તેમની જમા થયેલી ટેક્સ ક્રેડિટનો વધુ હિસ્સો પરત મળી શકે છે.
ઈન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર શું છે અને ઉદ્યોગોને કેવી રીતે અસર કરે છે?
જીએસટીની વ્યવસ્થામાં જ્યારે કાચા માલની ખરીદી પર લાગતો ટેક્સ તૈયાર ઉત્પાદનોના વેચાણ પર લાગતા ટેક્સ કરતાં વધારે હોય ત્યારે તેને ઈન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર (Inverted Duty Structure) કહેવામાં આવે છે. આ સ્થિતિમાં ઉત્પાદક ખરીદી પર વધુ ટેક્સ ચૂકવે છે, પરંતુ તૈયાર માલ વેચતી વખતે ઓછો ટેક્સ વસૂલે છે. પરિણામે તેની પાસે ઈનપુટ ટેક્સ ક્રેડિટ જમા થતી જાય છે. ઉદ્યોગકારો જમા થયેલી આ ક્રેડિટનો ઉપયોગ પોતાની આઉટપુટ જીએસટીની જવાબદારી સામે કરી શકે છે. જોકે, આઉટપુટ ટેક્સની જવાબદારી ઓછી હોવાથી સંપૂર્ણ ક્રેડિટનો ઉપયોગ થઈ શકતો નથી. તેના કારણે ઉદ્યોગકારોની નાણાકીય મૂડી અટવાઈ જાય છે અને રોજિંદા વ્યવસાય માટે જરૂરી વર્કિંગ કેપિટલની અછત ઊભી થાય છે.
ટેક્સટાઈલ અને ગારમેન્ટ ઉદ્યોગમાં 12થી 18 ટકા સામે 5 ટકા GSTની સમસ્યા
ઈન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચરની સમસ્યા ટેક્સટાઈલ અને ગારમેન્ટ ઉદ્યોગમાં ખાસ જોવા મળે છે. સિન્થેટિક યાર્ન, સૂતર, ડાઈઝ, રંગ અને વિવિધ કેમિકલ્સ જેવા કાચા માલ પર 12થી 18 ટકા સુધી જીએસટી લાગુ પડે છે. તેની સામે સંબંધિત તૈયાર કાપડ અથવા વસ્ત્રો પર 5 ટકા જીએસટી લાગુ પડતું હોય છે. આવા ટેક્સ દરોના તફાવતને કારણે તૈયાર માલનું ઉત્પાદન કરતા નાના એકમોની ઈનપુટ ટેક્સ ક્રેડિટ સતત વધતી રહે છે. ખાસ કરીને સુરત અને અમદાવાદના નાના પાવરલૂમ સંચાલકો અને ગારમેન્ટ ઉત્પાદકો આ સમસ્યાનો સામનો કરે છે. સિન્થેટિક ફેબ્રિક અથવા પોલિએસ્ટર યાર્ન ખરીદીને કપડાં બનાવતા ઉત્પાદકોને દર મહિને મોટી રકમની જીએસટી ક્રેડિટના રિફંડ માટે પ્રક્રિયા કરવી પડે છે. રિફંડ મેળવવાની પ્રક્રિયા લાંબી બને અથવા સંપૂર્ણ ક્રેડિટ પરત ન મળે તો નાના ઉત્પાદકોની રોજિંદી નાણાકીય જરૂરિયાતો પૂરી કરવામાં મુશ્કેલી ઊભી થાય છે.
કેમિકલ, પેઈન્ટ અને એડ્હેસિવ્સ બનાવતા એકમો પણ મુશ્કેલીમાં
ટેક્સટાઈલ ઉપરાંત કેમિકલ અને પેઈન્ટ ઉદ્યોગમાં પણ ટેક્સના દરોમાં તફાવતને કારણે ઈનપુટ ટેક્સ ક્રેડિટ જમા થવાની સમસ્યા જોવા મળે છે.ખાસ કરીને સ્પેશિયાલિટી કેમિકલ્સ અને અમુક કાચા માલ પર 18 ટકા જીએસટી લાગુ પડે છે. બીજી તરફ, તેમાંથી તૈયાર થતી પેઈન્ટ પ્રોડક્ટ્સ અથવા વિવિધ ફોર્મ્યુલેશન્સના ટેક્સ માળખામાં તફાવત હોવાથી કેટલાક ઉત્પાદકોની ક્રેડિટ જમા થતી રહે છે.
ગુજરાત અને મહારાષ્ટ્રના GIDC સહિતના ઔદ્યોગિક વિસ્તારોમાં આવેલા નાના કેમિકલ એકમો માટે આ સમસ્યા છે. ઔદ્યોગિક પેઈન્ટ્સ, એડ્હેસિવ્સ એટલે કે ગુંદર અને અન્ય કેમિકલ ઉત્પાદનો બનાવતા એકમોમાં કાચા માલ પર ચૂકવેલો ટેક્સ અને તૈયાર માલ પરની ટેક્સ જવાબદારી વચ્ચેનો તફાવત તેની વર્કિંગ કેપિટલને અસર કરી શકે છે.
GSTની કલમ 54(3) અને નિયમ 89માં શું જોગવાઈ છે?
સેન્ટ્રલ ગુડ્સ એન્ડ સર્વિસ ટેક્સ (CGST) અધિનિયમની કલમ 54(3) અને સંબંધિત નિયમો 89(4) તથા 89(5) નિર્ધારિત સંજોગોમાં જમા થયેલી ઈનપુટ ટેક્સ ક્રેડિટના રિફંડ સાથે સંબંધિત છે. ઈન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર હેઠળ કામ કરતા વ્યવસાયો માટે રિફંડની ગણતરી કેવી રીતે કરવામાં આવે છે તે અત્યંત મહત્વનું છે. રિફંડની ગણતરીમાં કઈ પ્રકારની ઈનપુટ ટેક્સ ક્રેડિટને પાત્ર ગણવામાં આવે છે તેના આધારે ઉત્પાદકોને પરત મળનારી રકમ નક્કી થાય છે. થી રિફંડના સૂત્રમાં ફેરફાર થવાથી નાના એકમો માટે ઉપલબ્ધ નાણાંમાં વધારો થઈ શકે છે.
સંશોધિત જીએસટી માળખામાં નવેમ્બર 2026થી ઈન્વર્ટેડ ડ્યુટી રિફંડની ગણતરીમાં પાત્ર ઈનપુટ સર્વિસ ક્રેડિટનો સમાવેશ કરવાની જોગવાઈ દર્શાવવામાં આવી છે. જ્યારે એપ્રિલ 2027થી કેપિટલ ગુડ્સ એટલે કે ઉત્પાદન માટે ઉપયોગમાં લેવાતા મશીનો અને અન્ય મૂડીગત સાધનો પરની પાત્ર ઈનપુટ ટેક્સ ક્રેડિટને પણ રિફંડની ગણતરીમાં સામેલ કરવાની જોગવાઈ છે.
આ ક્રેડિટના રિફંડની ગણતરી માટે તેને 60 મહિનાના સમયગાળા દરમિયાન ફાળવવામાં આવશે. આ વ્યવસ્થા અમલમાં આવવાથી ઉત્પાદન માટે મશીનરી અને અન્ય મૂડીગત સાધનો ખરીદતા પાત્ર નાના તથા મધ્યમ એકમોને રાહત મળવાની શક્યતા છે. જોકે, કેપિટલ ગુડ્સની ટેક્સ ક્રેડિટને રિફંડની ગણતરીમાં સામેલ કરવા માટે પણ સંબંધિત પાત્રતાની શરતો લાગુ રહેશે.
આ પણ વાંચો: Gujarat Gas CNG Price Hike: પ્રતિ કિલો ₹5નો વધારો ઝીંકાયો, પેટ્રોલ-ડીઝલ નજીક પહોંચ્યા ભાવ
આ પણ જુઓ:
Tags :GST Refund RulesInverted Duty StructureInput Tax CreditMSME GST ReliefTextile Chemical Industry
Share Link


Also Read
NTC 1.0: અમદાવાદમાં 22 નવેમ્બરે યોજાશે ટ્રેડર્સનો મહાકુંભ, શેરબજારના દિગ્ગજો એક મંચ પર
CSEET Result 2026: ગુજરાતના 1,059 વિદ્યાર્થીઓ પાસ, અમદાવાદના 7 વિદ્યાર્થીઓ દેશના ટોપ 25માં
Gujarat Gas CNG Price Hike: પ્રતિ કિલો ₹5નો વધારો ઝીંકાયો, પેટ્રોલ-ડીઝલ નજીક પહોંચ્યા ભાવ
અમૂલની છાશમાં 'શ્રિંકફ્લેશન'નો ઝટકો! ભાવ એ જ, પણ પાઉચમાં હવે મળશે ઓછી છાશ
ઉત્તર ગુજરાતને રેલવેની મોટી ભેટ! તારંગા હિલ-અંબાજી-આબુ રોડ રેલવે લાઈનમાં બનશે 15 સ્ટેશન
Amul Price Hike: મોંઘવારીનો ડબલ ઝટકો! દૂધ બાદ હવે અમૂલ દહીંના ભાવમાં વધારો
NTC 1.0: અમદાવાદમાં ટ્રેડર્સનો મહાકુંભ, શેરબજારની રણનીતિ પર થશે મંથન
Amul News: 2010 પછી પહેલીવાર અમૂલ દૂધમાં આટલો મોટો ભાવ વધારો, જાણો શું છે મુખ્ય કારણ